Pénurie de mémoire jusqu’en 2030 : pourquoi l’alerte de SK hynix condamne la baisse de prix des consoles et PC
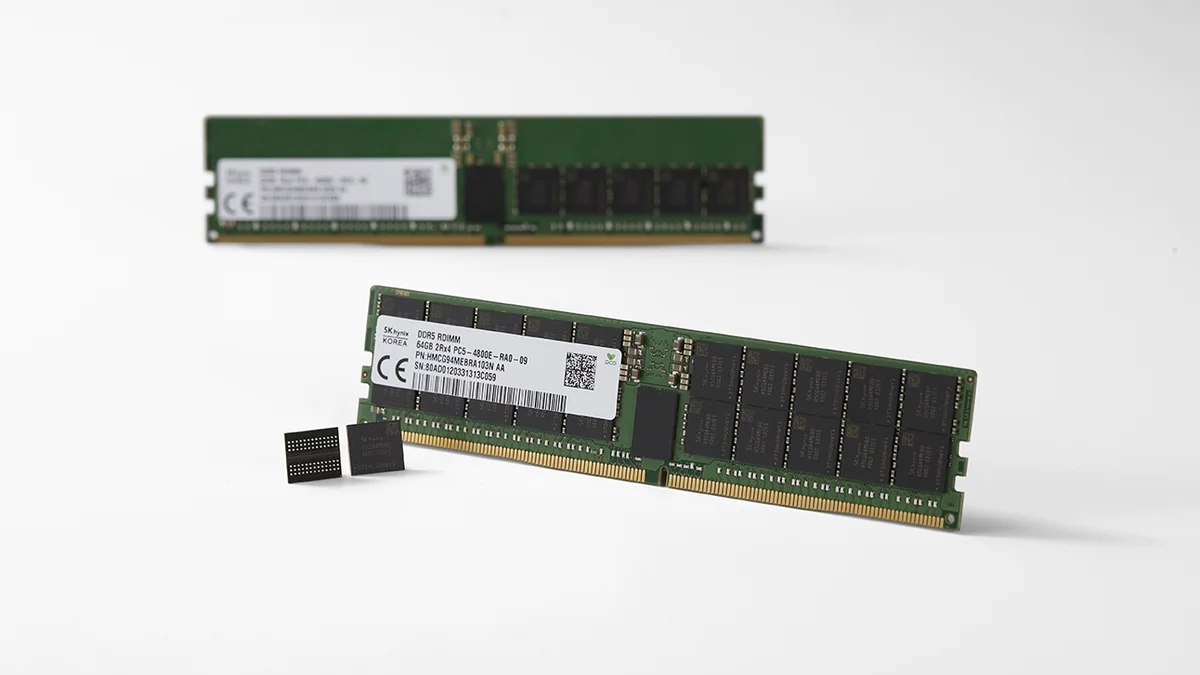
Ceux qui attendaient une accalmie sur le front des composants informatiques ou une baisse tarifaire de mi-génération sur les consoles de salon vont devoir revoir leurs plans. À l’occasion de la publication des résultats financiers de son troisième trimestre 2026 ce 28 octobre à Séoul, le géant sud-coréen des semi-conducteurs SK hynix a livré une projection sans appel : le déficit structurel de l’offre mondiale de mémoire face à la demande va se prolonger jusqu’en 2030.
104 615,5 milliards de wons de revenus et 80 % de marge opérationnelle grâce aux serveurs IA
Les chiffres dévoilés par le PDG Kwak Noh-Jung illustrent à eux seuls le basculement industriel qui s’opère dans les fonderies. Sur le seul troisième trimestre 2026, SK hynix a enregistré un chiffre d’affaires record de 104 615,5 milliards de wons (environ 78 milliards de dollars), franchissant pour la toute première fois de son histoire le cap symbolique des 100 000 milliards de wons sur un trimestre (+32 % sur trois mois et +328 % sur un an). Plus impressionnant encore, le bénéfice opérationnel atteint 83 333,8 milliards de wons (environ 62 milliards de dollars), soit une marge opérationnelle stupéfiante de 80 %.
Cette rentabilité hors norme repose sur deux moteurs qui tournent à plein régime : les livraisons massives de mémoire HBM4 destinée aux accélérateurs d’intelligence artificielle et l’explosion des ventes de barrettes DDR5 serveur ainsi que de SSD d’entreprise (eSSD) à 321 couches TLC. Fort d’une trésorerie brute portée à 114 500 milliards de wons, le groupe a même annulé son projet d’introduction en bourse pour sa filiale de stockage Solidigm tout en validant un programme de retour aux actionnaires de près de 100 000 milliards de wons sur l’exercice 2026.

Plus de 50 % de la production 2027 et 2028 déjà verrouillée par 14 géants du cloud
Pourquoi cette manne financière se traduit-elle par une asphyxie durable pour les joueurs ? Dans son rapport, SK hynix explique que la demande en infrastructures IA ne se limite plus à une poignée de géants de la tech : elle s’étend désormais aux entreprises classiques, aux programmes nationaux d’IA souveraine et, à moyen terme, à l’IA physique comme la robotique et la conduite autonome. En face, la complexité extrême des gravures de pointe et le temps nécessaire pour bâtir et qualifier de nouvelles salles blanches empêchent l’offre de rattraper son retard avant l’horizon 2030.
Le chiffre le plus révélateur concerne le carnet de commandes : SK hynix confirme avoir signé des contrats d’approvisionnement à long terme (LTA, généralement conclus sur cinq ans) avec 14 clients majeurs du cloud mondial. Ces accords bloquent d’ores et déjà plus de 50 % de la capacité totale de production du fondeur pour les années 2027 et 2028. D’ici la fin de l’année 2026, l’usine M15X de Cheongju sera poussée à sa capacité maximale pour que la HBM4 supplante la HBM3E dès le quatrième trimestre, tandis que le procédé DRAM de 6e génération en classe 10 nm (gravure 1c) sera prioritairement alloué à la DDR5 serveur et aux modules LPDDR5 SOCAMM. Même si l’offensive de YMTC sur la mémoire LPDDR5X à 9 600 MT/s tente d’apporter une alternative sur le marché, le verrouillage des lignes de production chez les trois géants historiques maintient les puces grand public sous haute tension.
Voir les disponibilités RAM DDR5 et SSD NVMe sur Amazon→
PS5, Steam Deck OLED, Steam Machine et GPU : l’effet domino sur les tarifs gaming
Lorsque chaque galette de silicium gravée pour un centre de données rapporte 80 % de marge opérationnelle, la mémoire destinée à nos PC de jeu et à nos consoles passe mécaniquement au second plan. SK hynix anticipe d’ailleurs une croissance de la demande mondiale en volume de bits d’environ 25 % en DRAM et de près de 30 % en mémoire flash NAND pour l’année prochaine, tandis que plus de la moitié de sa production nationale de NAND basculera sur le processus à 321 couches dès ce quatrième trimestre pour alimenter les eSSD professionnels avant la mise en service de la Phase 1 du méga-complexe de Yongin en 2027.
Sur le terrain du jeu vidéo, cette réallocation industrielle a brisé la règle historique qui voyait le prix des machines baisser au fil de leur cycle de vie. La flambée des coûts de la RAM et du stockage flash a déjà contraint Sony à relever le tarif de sa PlayStation 5 sur plusieurs marchés clés, tout en forçant Valve à augmenter le prix de son Steam Deck OLED et à lancer sa nouvelle Steam Machine de salon à un tarif de départ de 1 039 € (1 049 $) faute de pouvoir compenser la facture des puces mémoire. Du côté des cartes graphiques et stations de travail, la moindre référence embarquant un large tampon vidéo subit la même fièvre, comme l’a récemment montré l’envolée tarifaire de l’Intel Arc Pro B70 dotée de 32 Go de mémoire chez les revendeurs américains.
Voir les disponibilités PlayStation 5 sur Amazon→
Mon banc d’essai : quatre ans de vaches maigres pour nos configurations
Quand je regarde un fondeur dégager 80 % de marge opérationnelle sur un trimestre tout en annonçant que la moitié de ses usines est déjà louée jusqu’en 2028 aux géants du cloud, je comprends tout de suite qu’il ne faut plus attendre le moindre cadeau sur le matériel grand public. Pendant vingt ans, nous avons profité des cycles de surproduction de la DRAM pour doubler notre RAM et nos SSD à petit prix tous les deux ans. Ce modèle est terminé : tant qu’un module HBM4 ou un SSD de serveur IA rapportera dix fois plus qu’un kit DDR5 de joueur ou que la mémoire unifiée d’une console, nous paierons nos composants au prix fort. Si vous avez un projet d’upgrade de stockage NVMe ou de mémoire vive pour encaisser les gros jeux de fin d’année, ne pariez pas sur une hypothétique chute des cours en 2027.
Retrouvez Pro-Gamer en priorité sur Google
Ajoutez pro-gamer.fr à vos sources préférées pour retrouver nos guides et actus directement dans votre flux Google Discover et vos résultats de recherche.
Passionné de hardware et de jeu vidéo, Arthur « Heimdall » navigue entre la France et l'Angleterre où il travaille dans la vente de solutions logicielles B2B. Diplômé d'école de commerce et passionné de bancs d'essai, il monte et démonte des PC depuis son enfance, traquant chaque degré thermique et chaque milliseconde de latence d'affichage. Joueur éclectique passé par Assassin's Creed et Roblox, c'est sur les raids de World of Warcraft qu'il a rencontré Grimtag et Chaya avant de rejoindre l'aventure Pro-Gamer.