24 milliards d’euros, 6 600 studios et 12 infographies : le rapport EGDF dévoile la réalité du jeu vidéo en Europe
L’European Games Developer Federation (EGDF) et Video Games Europe viennent de publier leur rapport d’analyse industrielle le plus approfondi à ce jour. Compilant les données réelles issues de 28 pays européens, l’étude dresse une radiographie sans fard du jeu vidéo sur le Vieux Continent.
Entre une croissance de façade portée par la multiplication de micro-studios et un gel historique de l’emploi salarié, l’Europe du jeu vidéo affiche des contrastes géographiques et économiques saisissants. Voici l’analyse exhaustive des douze infographies officielles qui décryptent cette réalité.
6 600 studios dans l’UE : l’essor des créations d’entreprises en pleine tempête
Le premier chiffre marquant de l’étude recense 6 600 studios de jeux vidéo en activité au sein de l’Union européenne, marquant une progression annuelle estimée entre 5 % et 10 %. Si l’on inclut l’ensemble de la zone géographique, le Royaume-Uni caracole largement en tête avec 2 148 structures enregistrées.
Sur le territoire communautaire, la Suède s’impose comme le premier incubateur avec 1 101 studios, talonnée par l’Allemagne (910 studios) et la Pologne (824 studios). Aux portes de l’Europe, la Turquie consolide un écosystème florissant avec 851 studios en activité.
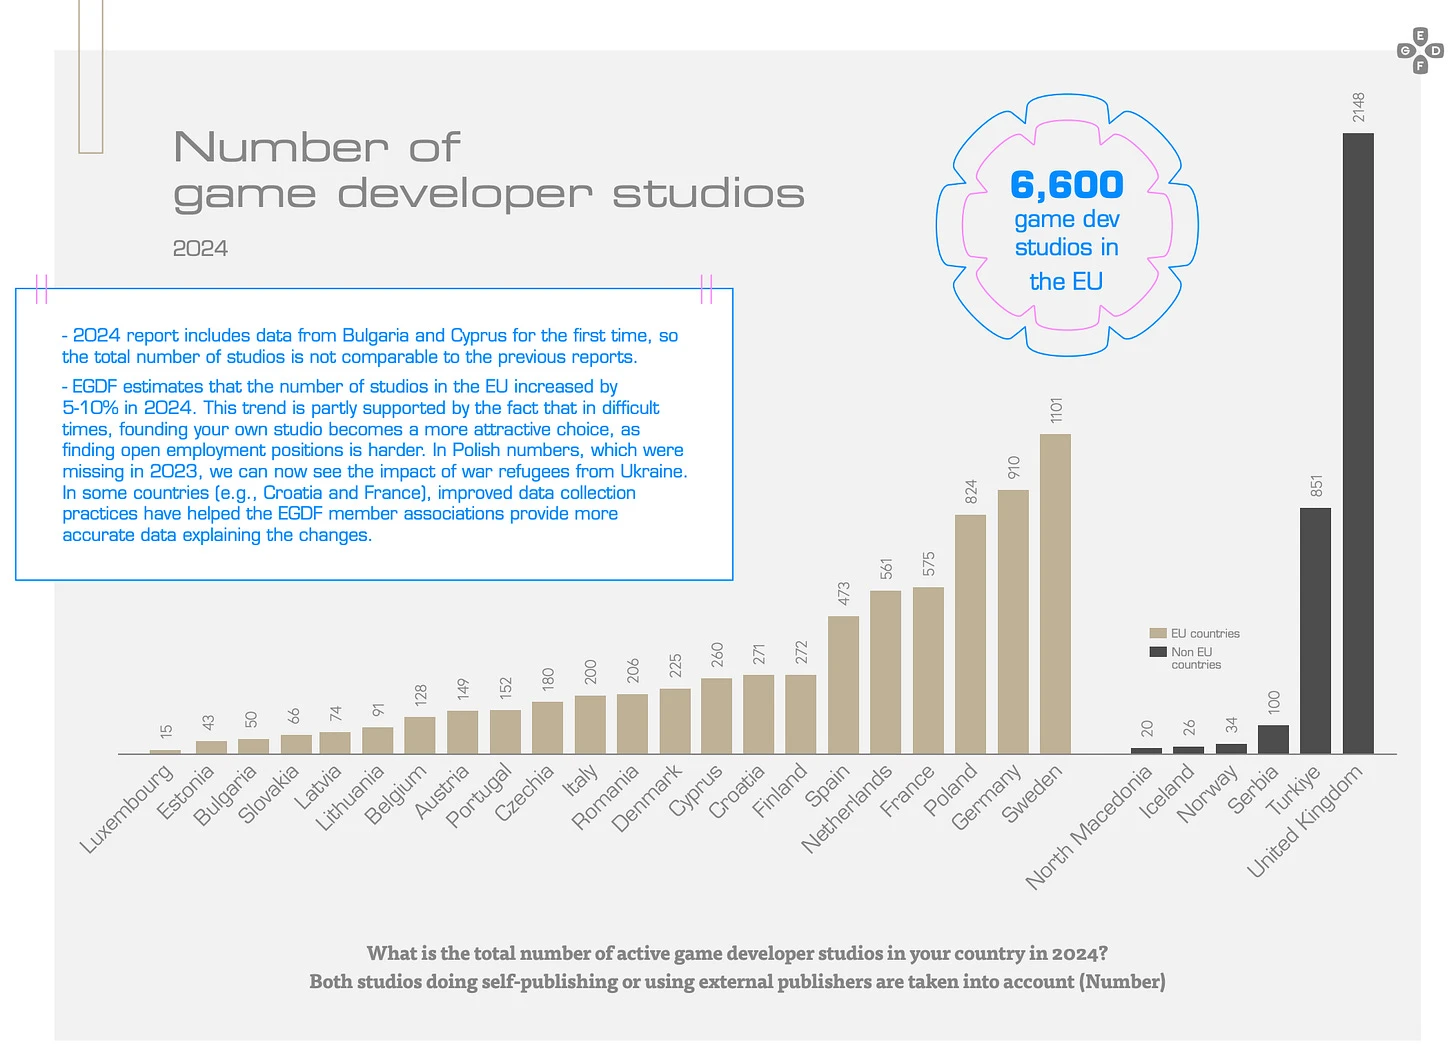
Cette prolifération de studios cache un mécanisme de survie bien connu du secteur. Face aux vagues de licenciements et aux difficultés de réembauche dans les grands groupes, les développeurs seniors et managers remerciés choisissent en masse de fonder leur propre structure indépendante.
Les bouleversements géopolitiques amplifient ce phénomène. En Pologne, des centaines de développeurs ukrainiens contraints à l’exil ont immatriculé de nouveaux studios, stimulant artificiellement le compteur national.
Le rapport de l’agence gouvernementale polonaise PARP tempère toutefois cet enthousiasme : sur les 824 studios polonais recensés, au moins 120 structures en activité en 2023 ont suspendu leurs opérations, mis la clé sous la porte ou totalement abandonné la création de jeux en l’espace de douze mois.
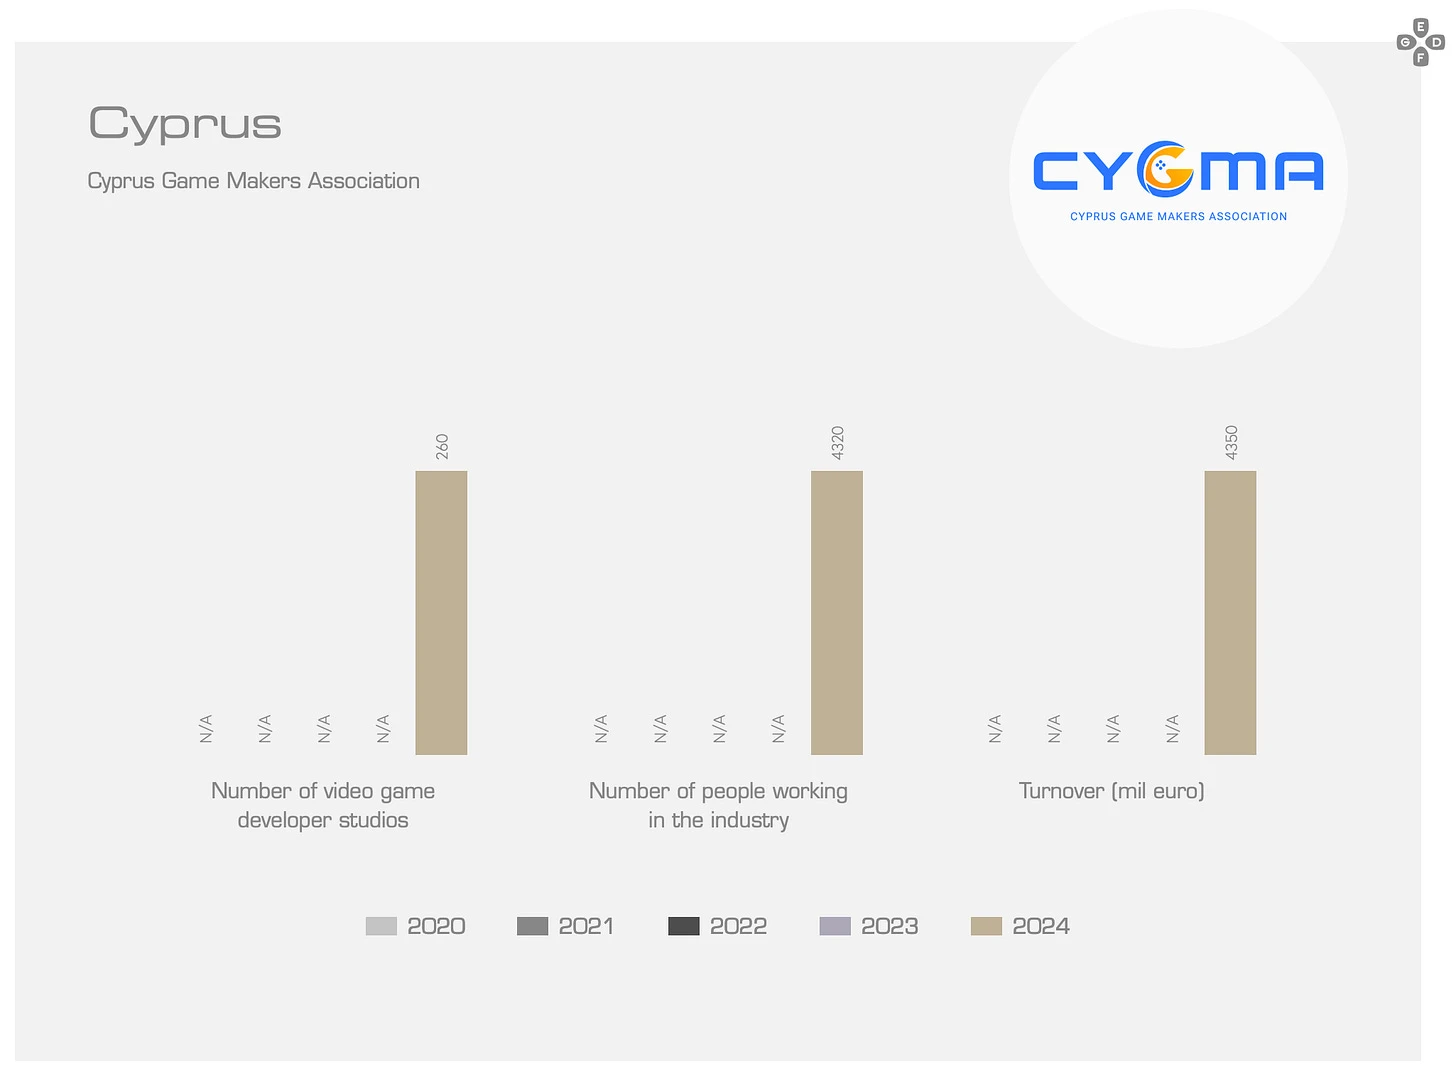
Autre surprise de ce volet : l’entrée spectaculaire de Chypre avec 260 studios répertoriés. L’île méditerranéenne devance ainsi des nations historiques du développement comme le Danemark (225), la Roumanie (206) ou encore l’Italie (200).
95 000 salariés : le coup de frein brutal sur l’emploi en Europe
L’ensemble des studios et éditeurs européens emploie 95 000 professionnels. Le Royaume-Uni demeure le premier employeur du continent avec 28 516 salariés, suivi par la Pologne (14 929 personnes) et la Turquie (14 918 personnes).
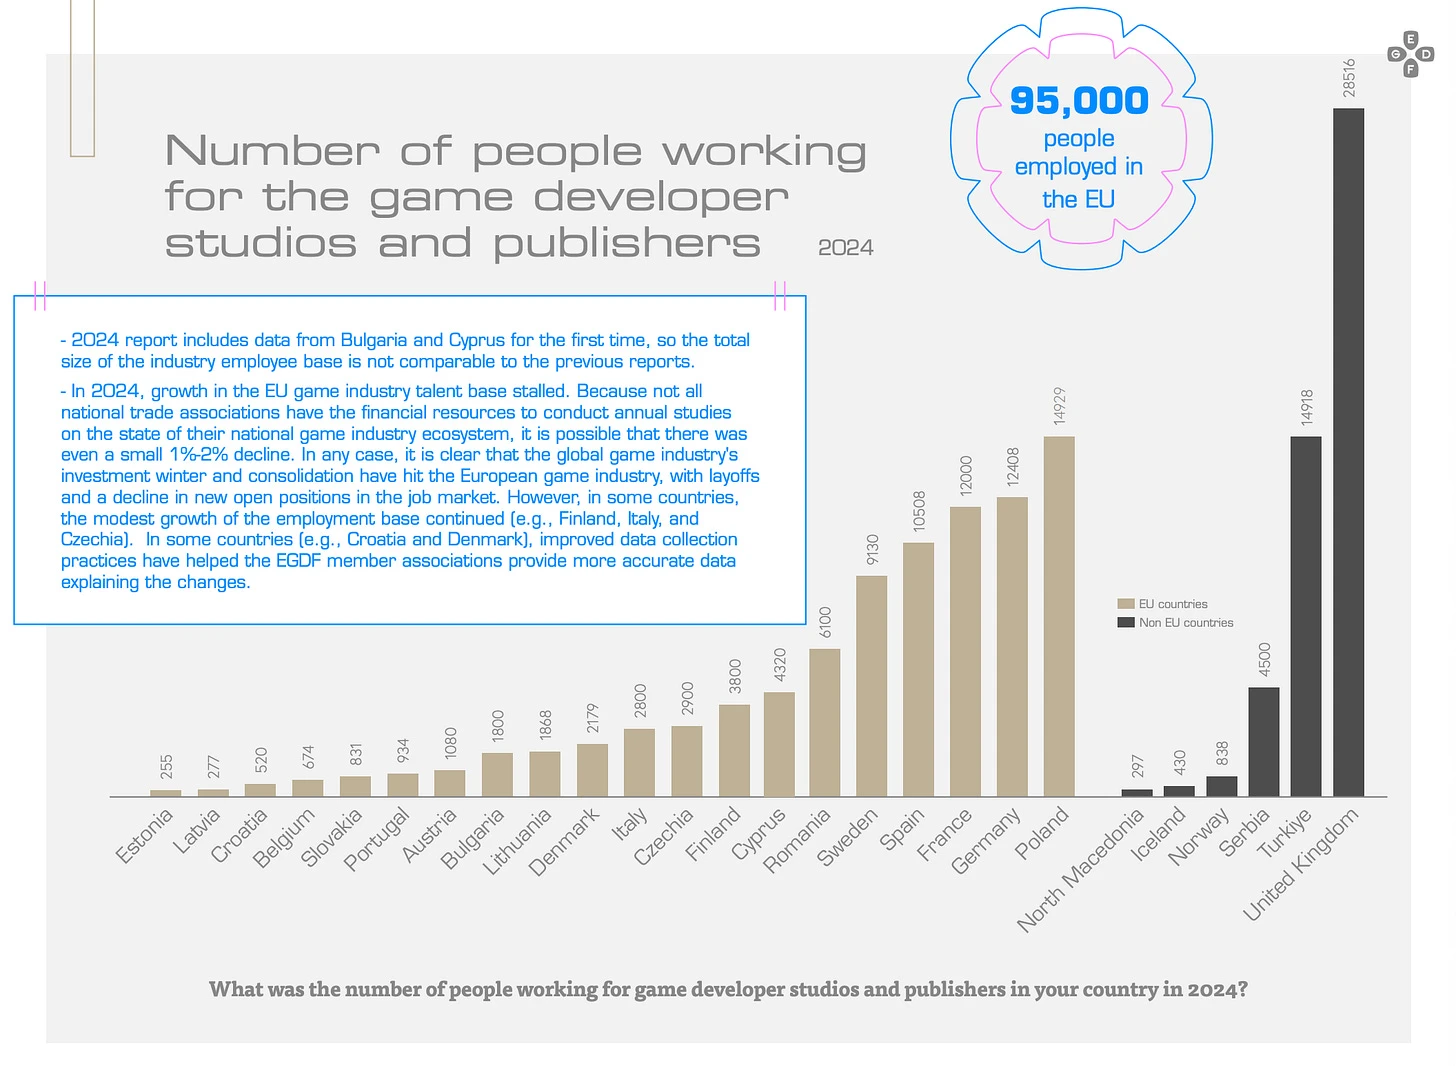
Derrière ces totaux flatteurs, l’EGDF sonne l’alarme sur l’emploi au sein de l’Union européenne. La croissance des embauches s’est totalement enrayée en 2024 sous l’effet combiné du gel des financements en capital-risque, de la consolidation des catalogues et des plans sociaux successifs.
Sur les seize pays de l’Union disposant de données comparables, la stagnation est totale : 69 000 salariés en 2024 contre 68 700 un an plus tôt. La fédération européenne n’exclut d’ailleurs pas une contraction nette de 1 % à 2 % des effectifs dans les bilans à venir.
La carte européenne de l’emploi se polarise nettement. Les effectifs reculent en Pologne (14 929 contre 15 290), en Roumanie (6 100 contre 6 600) et en Lituanie (1 868 contre 2 124), alors qu’ils progressent modestement en Allemagne (12 408), en Espagne (10 508) et en Finlande (3 800).
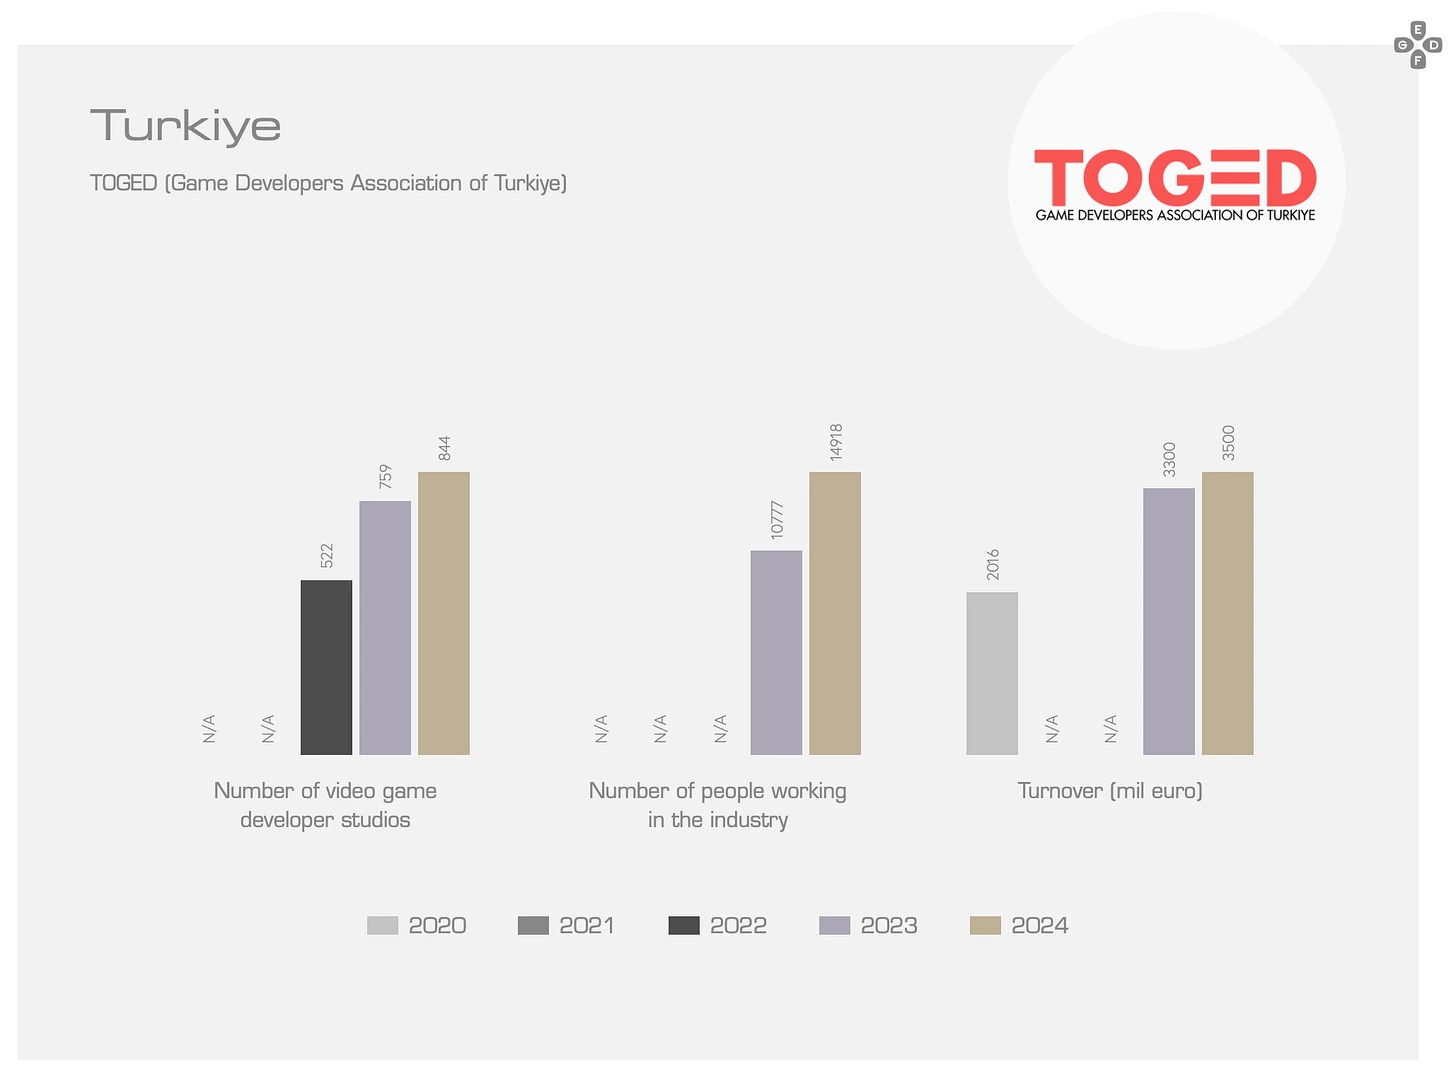
La Turquie affiche une trajectoire hors norme : le secteur y a gonflé ses rangs de 38 % en un an, passant de 10 777 à 14 918 développeurs sous l’impulsion de studios mobiles très agressifs.
Diversité : les femmes représentent un quart des équipes
La part des femmes dans l’industrie du jeu vidéo au sein de l’Union européenne s’établit à 24,5 %, marquant un très léger recul par rapport aux 24,9 % enregistrés lors du précédent exercice.
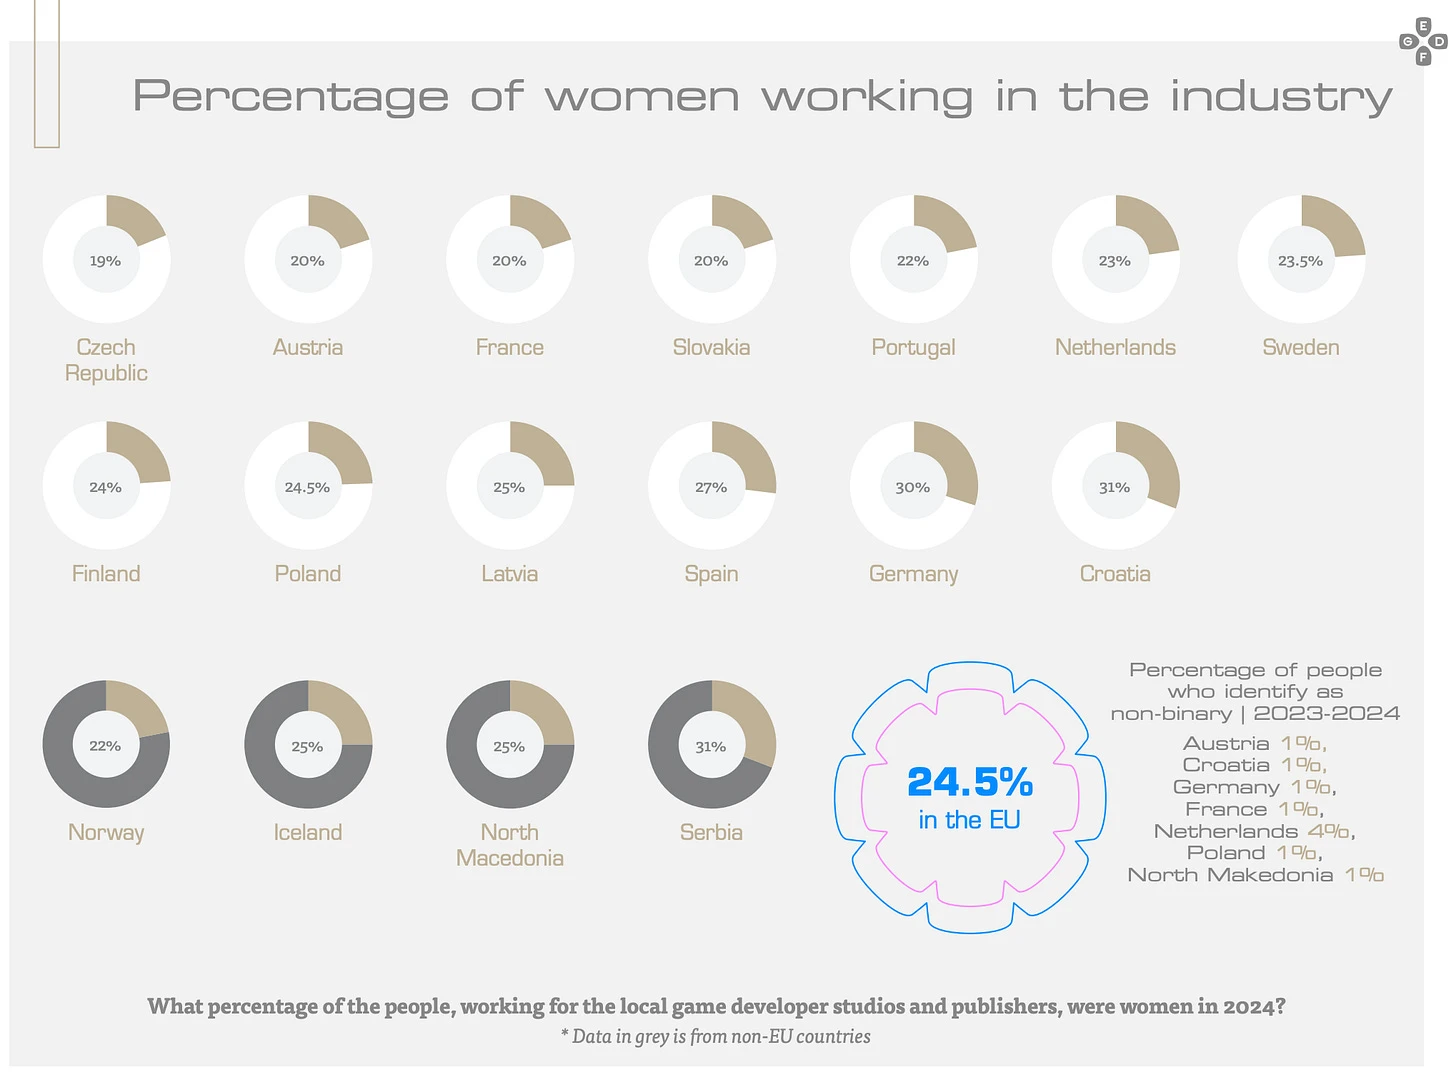
Les pays des Balkans et l’Europe centrale mènent la représentativité féminine. La Croatie (31 %), la Serbie (31 %) et l’Allemagne (30 %) affichent les taux les plus élevés, tandis que la République tchèque ferme la marche à 19 %.
Villes et bassins d’emploi : Istanbul détrône Londres et Varsovie
L’analyse géographique par ville bouleverse la hiérarchie historique. Avec 9 370 professionnels, Istanbul s’impose désormais comme le premier hub de développement de jeux vidéo de tout le continent européen.
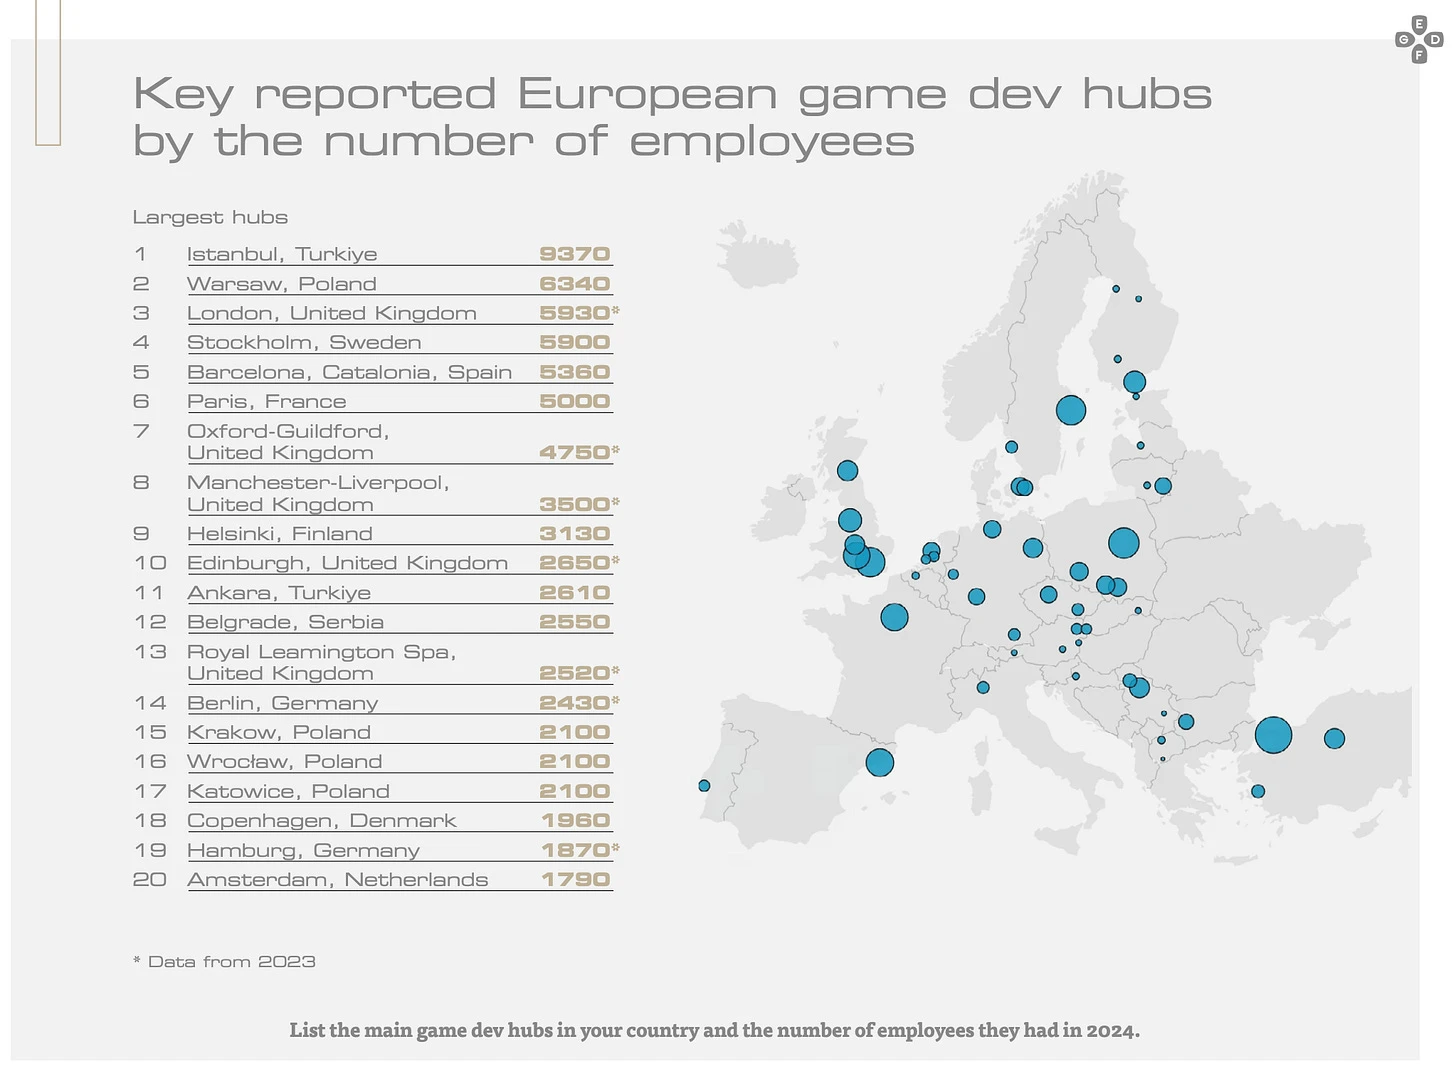
Varsovie occupe le deuxième rang avec 6 340 créateurs, reléguant Londres à la troisième place (5 930 salariés). Le Top 20 européen consacre la puissance territoriale britannique (cinq villes représentées) et polonaise, avec des pôles régionaux majeurs à Cracovie, Wrocław et Katowice regroupant chacun 2 100 salariés.
24 milliards d’euros de chiffre d’affaires : l’énigme fiscale de Chypre et le gouffre de productivité
Le chiffre d’affaires consolidé des studios et éditeurs enregistrés en Europe a atteint 24 milliards d’euros, signant une hausse estimée à 6 %. Attention toutefois à la méthodologie : cette somme représente la facturation des entreprises locales, et non les dépenses des joueurs résidents.
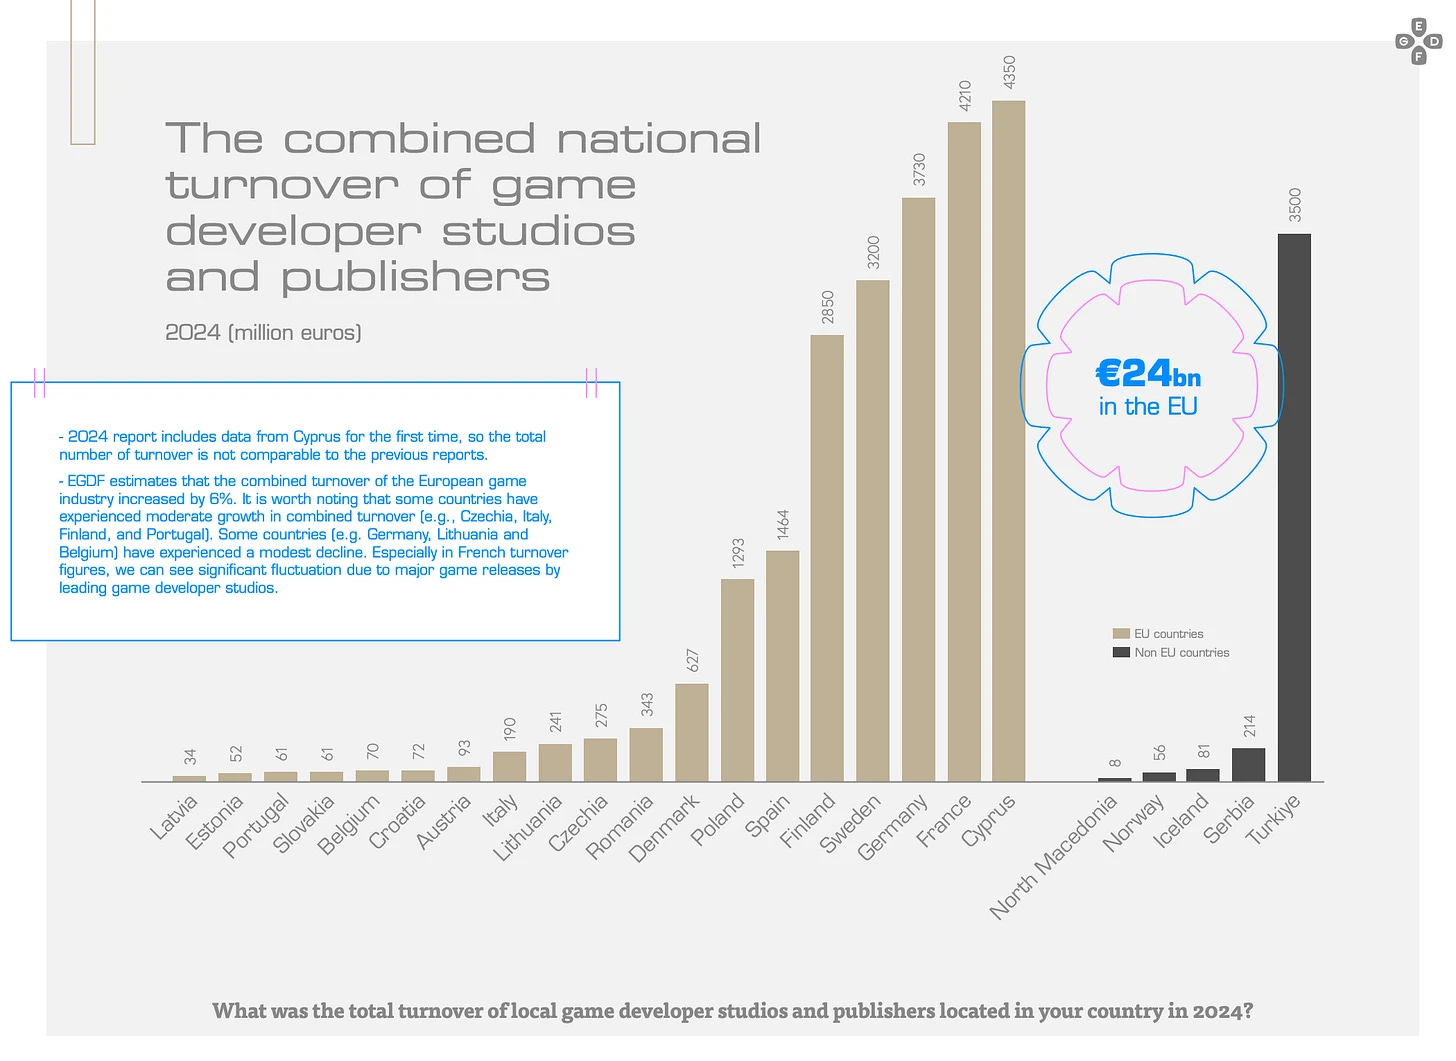
Chypre réalise l’exploit d’occuper la première place de toute l’Union européenne avec 4,35 milliards d’euros de chiffre d’affaires. L’île concentre à elle seule 18 % des revenus du jeu vidéo communautaire grâce à un cadre fiscal ultra-attractif pour les holdings et éditeurs internationaux.
La France prend la deuxième place de l’UE avec 4,21 milliards d’euros, devant l’Allemagne (3,73 milliards, en recul de 4,4 %) et la Suède (3,2 milliards, +6,2 %). Hors Union, la Turquie génère 3,5 milliards d’euros de chiffre d’affaires, devançant les géants scandinaves.
Le rapport met en lumière une disparité de productivité vertigineuse entre l’Europe de l’Est et l’Europe du Nord. La Pologne ne génère que 1,293 milliard d’euros de revenus (septième rang de l’UE) malgré sa première place en nombre de salariés.
Rapporté au nombre d’employés, un salarié en Pologne génère en moyenne 87 000 euros de chiffre d’affaires annuel. À titre de comparaison, un travailleur du jeu vidéo en Finlande en dégage 750 000 euros (porté par les succès de Supercell et Remedy), et un employé basé à Chypre frôle le million d’euros.
Production et supports : l’hégémonie du PC et le choix de l’auto-édition
Sur le front des nouveautés, la Pologne domine le volume de sorties avec 450 jeux commercialisés en 2024, suivie par la France (420 jeux) et l’Espagne (233 jeux).
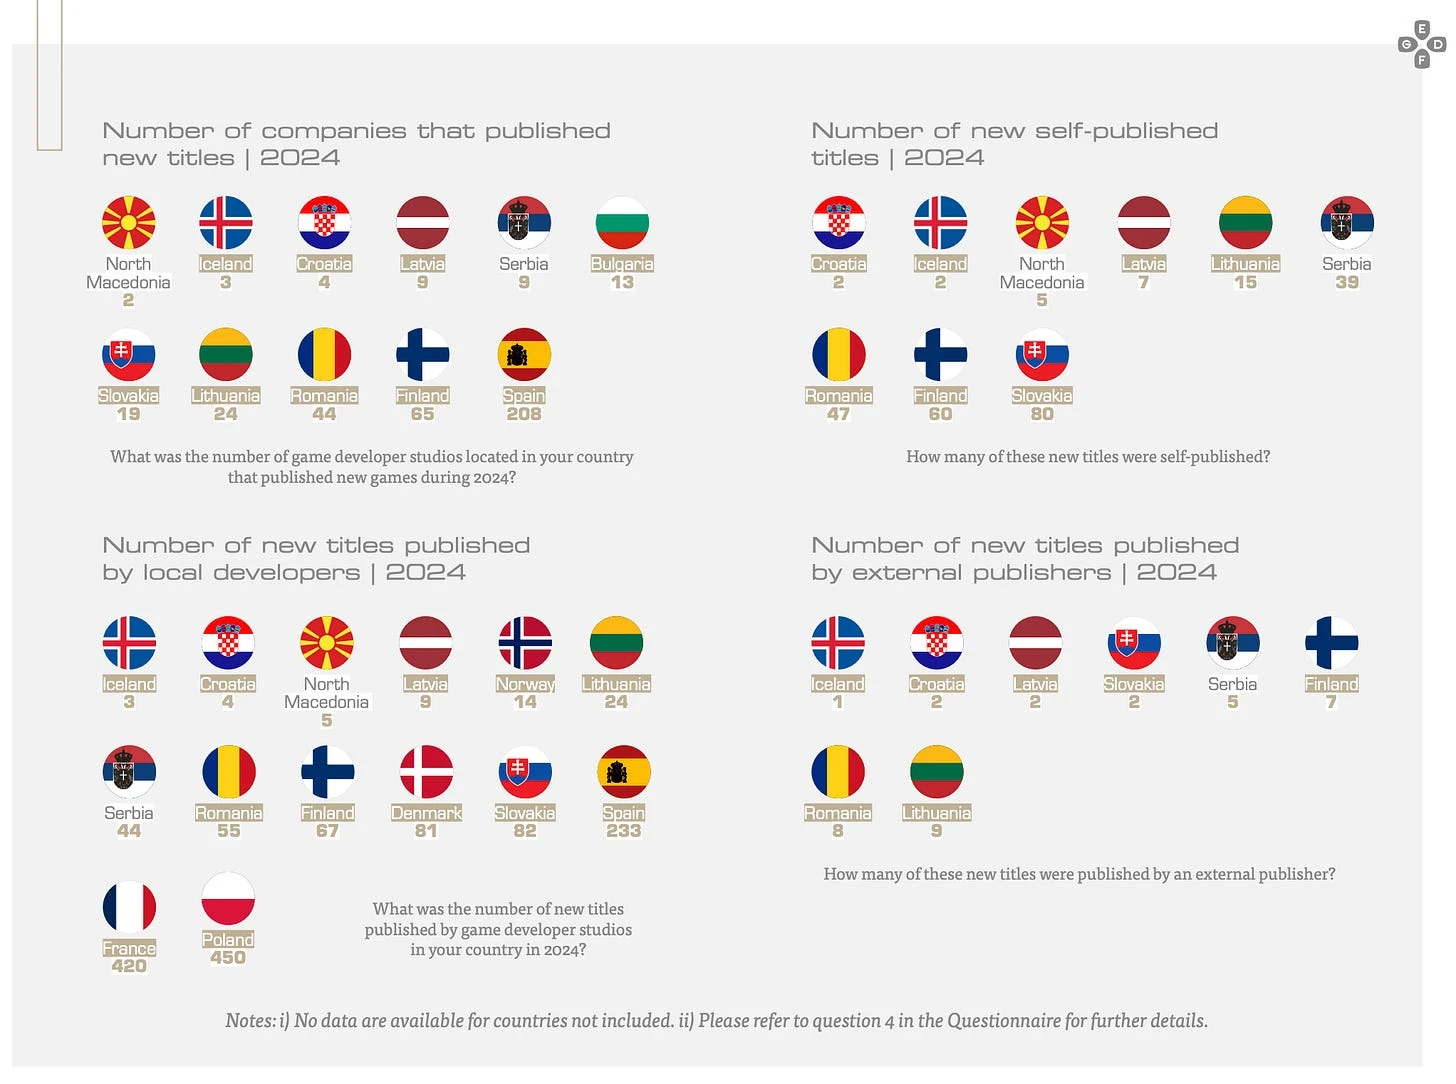
L’immense majorité des projets opte pour l’auto-édition intégrale. En Finlande, 60 des 67 jeux sortis ont été publiés directement par leurs créateurs ; ils sont 47 sur 55 en Roumanie et 80 sur 82 en Slovaquie, illustrant la volonté des indépendants d’éviter les intermédiaires.
Le PC demeure la plateforme reine en Europe. Dans quinze des dix-neuf pays documentés, plus de 60 % des studios développent principalement pour l’ordinateur personnel (avec des pics à 98,5 % en Croatie et 95 % en Espagne).
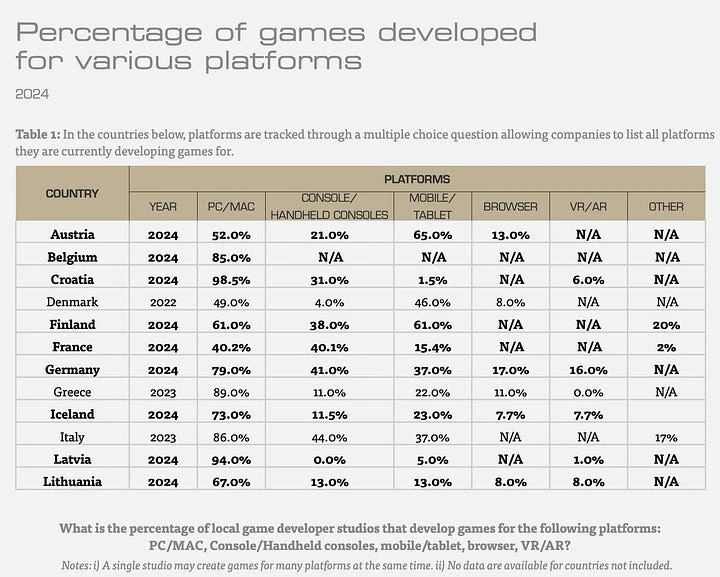
Le jeu mobile prédomine néanmoins dans plusieurs pays stratégiques, notamment en Serbie (80 % des studios), en Macédoine du Nord (68 %), en Autriche (65 %) et à Chypre (82,7 %). Les consoles de salon restent quant à elles un marché minoritaire, dominé par l’Espagne (63 % des studios), la Serbie (48 %) et l’Italie (44 %).
Formation et aides publiques : le modèle français face à l’exception suédoise
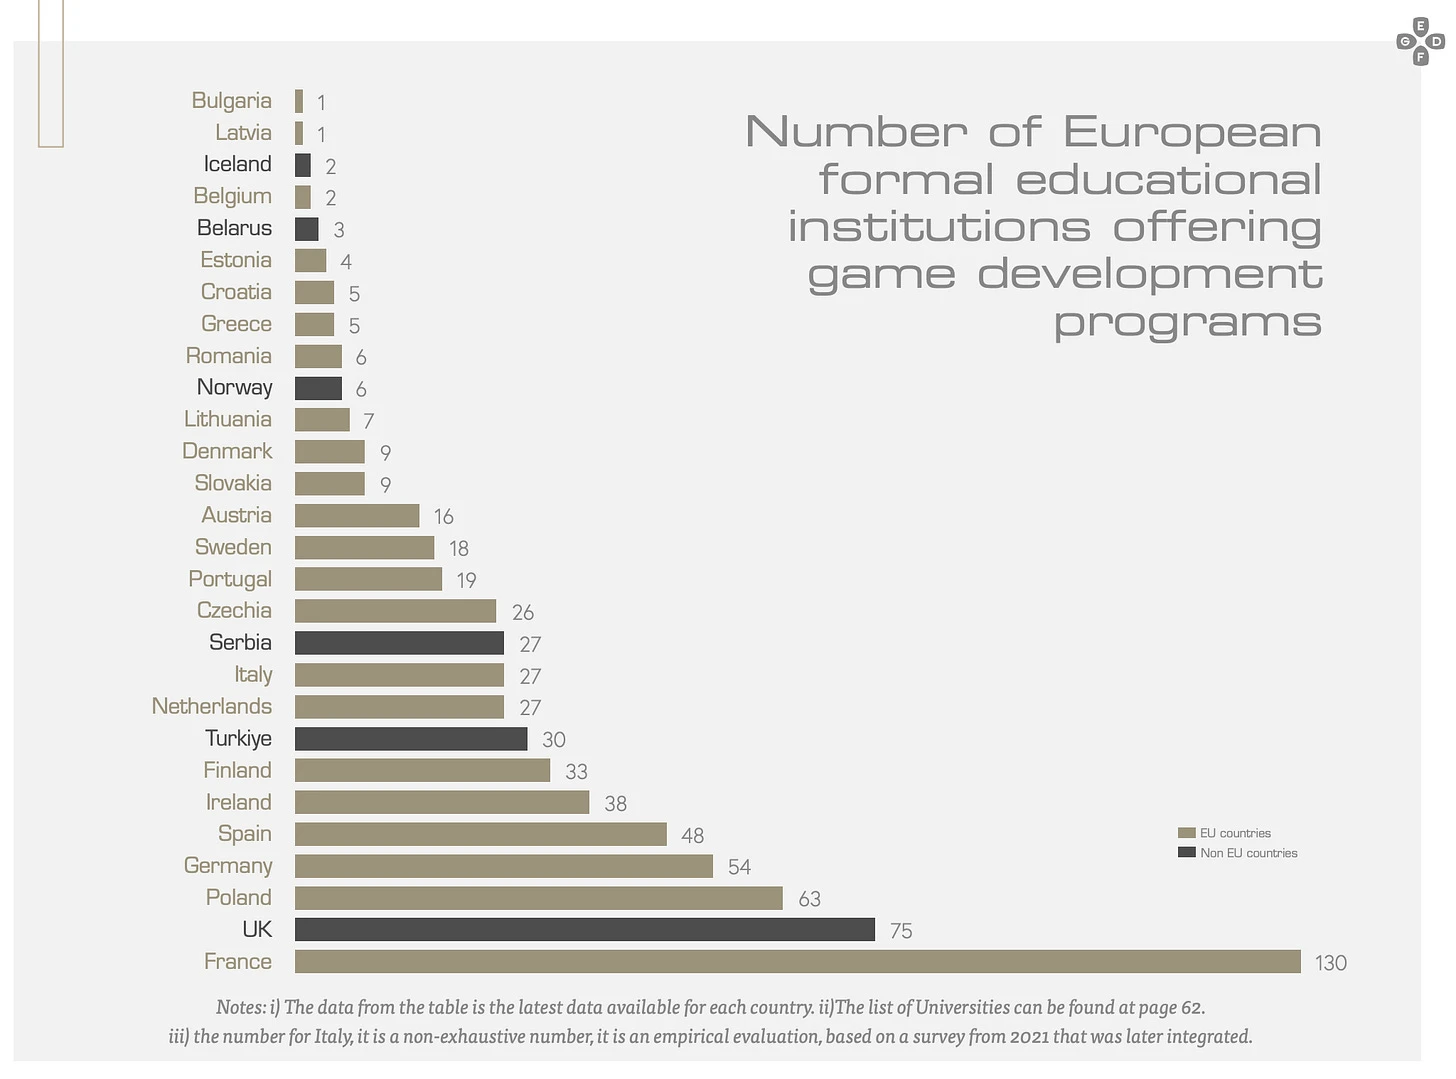
L’infrastructure éducative et le soutien institutionnel révèlent deux visions opposées de l’industrie. La France règne sans partage sur la formation supérieure avec 130 écoles et cursus spécialisés dans le jeu vidéo, devançant le Royaume-Uni (75 établissements) et la Pologne (63 établissements).
En matière d’intervention étatique, onze pays sur vingt-neuf accordent des subventions directes de production aux studios (dont la France, l’Allemagne, l’Espagne et le Royaume-Uni). En revanche, seuls quatre pays proposent de véritables crédits d’impôt dédiés : la Belgique, la France, l’Italie et le Royaume-Uni.
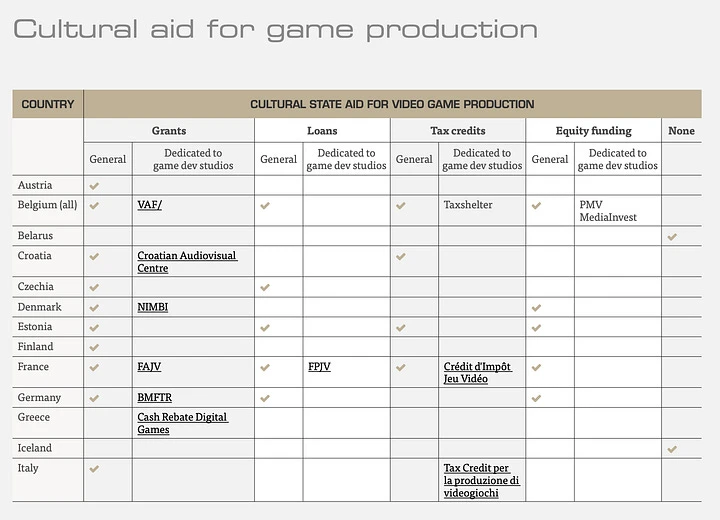
L’analyse souligne l’étonnant paradoxe scandinave : la Suède, l’Islande, la Lettonie, le Portugal et la Roumanie n’accordent strictement aucune aide publique au secteur. Pourtant, la Suède compte le plus grand nombre de studios de toute l’Union européenne et pèse plus de 3,2 milliards d’euros de chiffre d’affaires annuel.
Enfin, seuls quatre pays sur le continent disposent de programmes de soutien spécifiquement calibrés pour la recherche et développement technologique dans le jeu vidéo : la Belgique, l’Espagne, la République tchèque et la Turquie.
Le bilan en chiffres clés de l’Europe du jeu vidéo
| Indicateur clé | Total Europe | Leader continental | Deuxième position |
|---|---|---|---|
| Studios actifs | 6 600 (UE) | Royaume-Uni (2 148) | Suède (1 101) |
| Emplois salariés | 95 000 | Royaume-Uni (28 516) | Pologne (14 929) |
| Chiffre d’affaires | 24 Mds € | Chypre (4,35 Mds €) | France (4,21 Mds €) |
| Premier hub urbain | – | Istanbul (9 370 dev) | Varsovie (6 340 dev) |
| Jeux lancés | – | Pologne (450 jeux) | France (420 jeux) |
| Écoles de jeu vidéo | – | France (130 écoles) | Royaume-Uni (75 écoles) |
| Part des femmes | 24,5 % (UE) | Croatie & Serbie (31 %) | Allemagne (30 %) |
Cette radiographie exhaustive confirme que si l’Europe demeure une puissance créative incontournable, sa solidité économique repose sur des îlots hautement spécialisés. Entre le magnétisme fiscal de Chypre, l’hyper-productivité finlandaise et l’armée de développeurs polonais et turcs, le secteur entame une phase d’arbitrage décisive face au gel persistant des investissements mondiaux.
Retrouvez Pro-Gamer en priorité sur Google
Ajoutez pro-gamer.fr à vos sources préférées pour retrouver nos guides et actus directement dans votre flux Google Discover et vos résultats de recherche.
Consultant SEO depuis plus de 20 ans et entrepreneur du web, Charles 'Grimtag' Ronchain est le fondateur de Pro-Gamer.fr, Retrocharting.com et Gamescharting.com. Ancien joueur hardcore, streamer et collectionneur de jeux vidéo, il baigne dans l'industrie vidéoludique depuis plus de 15 ans, notamment comme consultant pour les plus grands comparateurs de prix de jeux vidéo. Passionné par la data, l'IA et les opportunités du numérique, il décrypte sur Pro-Gamer.fr les métiers du jeu vidéo, la monétisation (streaming, e-sport, création de contenu) et le matériel gaming avec un regard d'expert de terrain.