38,7 millions de joueurs, 62 % de femmes chez la Gen Z et 65 % d’adeptes du physique : ce que révèle l’étude 2026 du SELL en France
En marge de la Paris Games Week 2026, le Syndicat des éditeurs de logiciels de loisirs (SELL) et Médiamétrie viennent de publier l’édition 2026 de leur grande enquête annuelle Les Français et le jeu vidéo. Réalisée auprès d’un échantillon représentatif de 4 002 personnes âgées de 10 à 80 ans, cette photographie complète du paysage vidéoludique hexagonal recense 38,7 millions de joueurs en France, soit 69 % de la population pratiquant au moins occasionnellement. Derrière ce volume massif se dessinent plusieurs bascules démographiques et économiques majeures, de la prédominance féminine chez les jeunes adultes à la résistance acharnée des jeux en boîte.
38,7 millions de pratiquants et un âge moyen de 40 ans : pourquoi le compteur fléchit légèrement
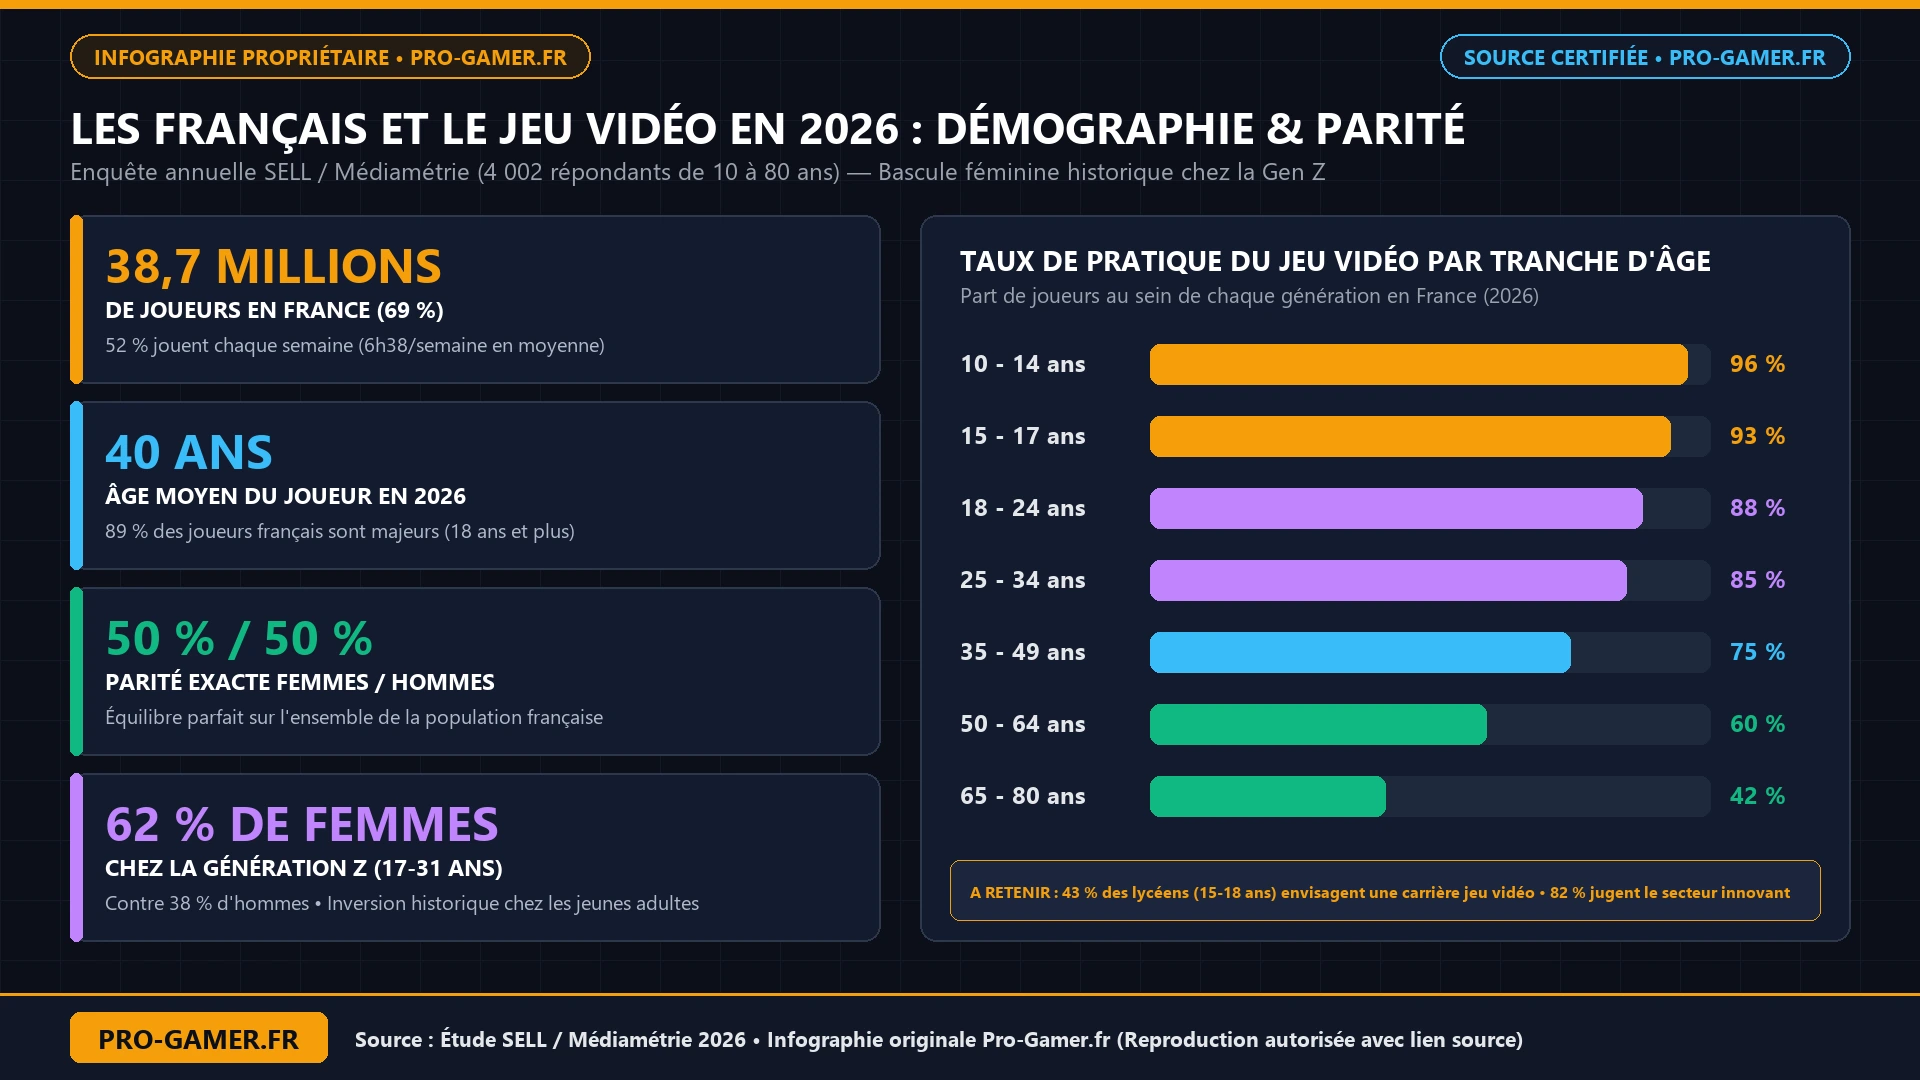
Si la barre des sept Français sur dix reste solidement ancrée dans les habitudes culturelles du pays, le nombre global de pratiquants enregistre un léger repli par rapport au pic historique de 40,2 millions observé en 2025. Le temps de jeu hebdomadaire suit une trajectoire similaire : il s’établit en moyenne à 5 heures et 23 minutes par semaine sur l’ensemble des sondés (contre 6 heures et 23 minutes un an plus tôt), tout en grimpant à 6 heures et 38 minutes chez les joueurs réguliers, qui représentent 52 % des Français jouant au moins une fois par semaine.
Dans son éditorial, le SELL appelle toutefois à lire cette variation à l’aune du calendrier très particulier du terrain d’enquête, mené par Médiamétrie du 2 au 24 juin 2026 en pleine vague de canicule estivale et au cœur de la Coupe du monde de football. Sur le fond structurel, le loisir confirme sa pleine maturité : 89 % des joueurs français sont majeurs (18 ans et plus) et l’âge moyen du joueur s’établit désormais à 40 ans. Si la pratique culmine logiquement chez les plus jeunes (96 % des 10-14 ans, 93 % des 15-17 ans, 88 % des 18-24 ans et 85 % des 25-34 ans), elle s’impose durablement chez les générations suivantes avec 75 % de joueurs parmi les 35-49 ans, 60 % chez les 50-64 ans et 42 % chez les 65-80 ans.
Parité exacte et bascule historique chez la Génération Z (62 % de joueuses)
L’enseignement démographique le plus frappant de ce millésime 2026 réside dans la répartition par genre. À l’échelle nationale, la pratique atteint une stricte parité de 50 % de femmes et 50 % d’hommes. Mais le détail par tranche d’âge révèle un renversement inédit au sein de la Génération Z (17-31 ans) : les femmes y représentent désormais 62 % des joueurs, contre 38 % d’hommes. À l’opposé du spectre démographique, les hommes demeurent majoritaires à 63 % parmi les joueurs seniors.
| Indicateur (Étude SELL / Médiamétrie 2026) | Chiffre clé en France | Détail marquant |
|---|---|---|
| Population de joueurs (10-80 ans) | 38,7 millions (69 %) | 52 % des Français jouent chaque semaine (6h38 en moyenne) |
| Profil et parité Hommes / Femmes | 40 ans d’âge moyen (50 % / 50 %) | 62 % de femmes chez la Génération Z (17-31 ans) et 89 % d’adultes |
| Supports privilégiés (2,1 par joueur) | Console (57 %) et Smartphone (57 %) | Devant le PC (36 %) 28 % cumulent console et mobile |
| Préférence d’achat (Physique vs Démat) | 65 % préfèrent le format physique | 59 % ont acheté en boîte sur 12 mois (collection 51 %, revente 37 %) |
| Budget annuel et abonnements | 117 € par an en achats de jeux | 42 % d’abonnés (18 €/mois) et 39 €/an en achats intégrés |
Le syndicat prend soin de nuancer cette parité d’usage en rappelant qu’elle ne se reflète pas encore à parts égales dans les effectifs de production et les postes de direction des studios. Parallèlement, la présidente du SELL, Bénédicte Germain, souligne le contraste saisissant entre les restructurations qui frappent actuellement les entreprises du secteur et l’attractivité intacte de la filière auprès des lycéens : 43 % des 15-18 ans déclarent avoir déjà envisagé de faire carrière dans le jeu vidéo, tandis que 82 % des Français jugent le secteur innovant et 78 % considèrent les créateurs de jeux comme de véritables artistes.
Console et smartphone ex aequo à 57 % : le triomphe du joueur multiplateforme
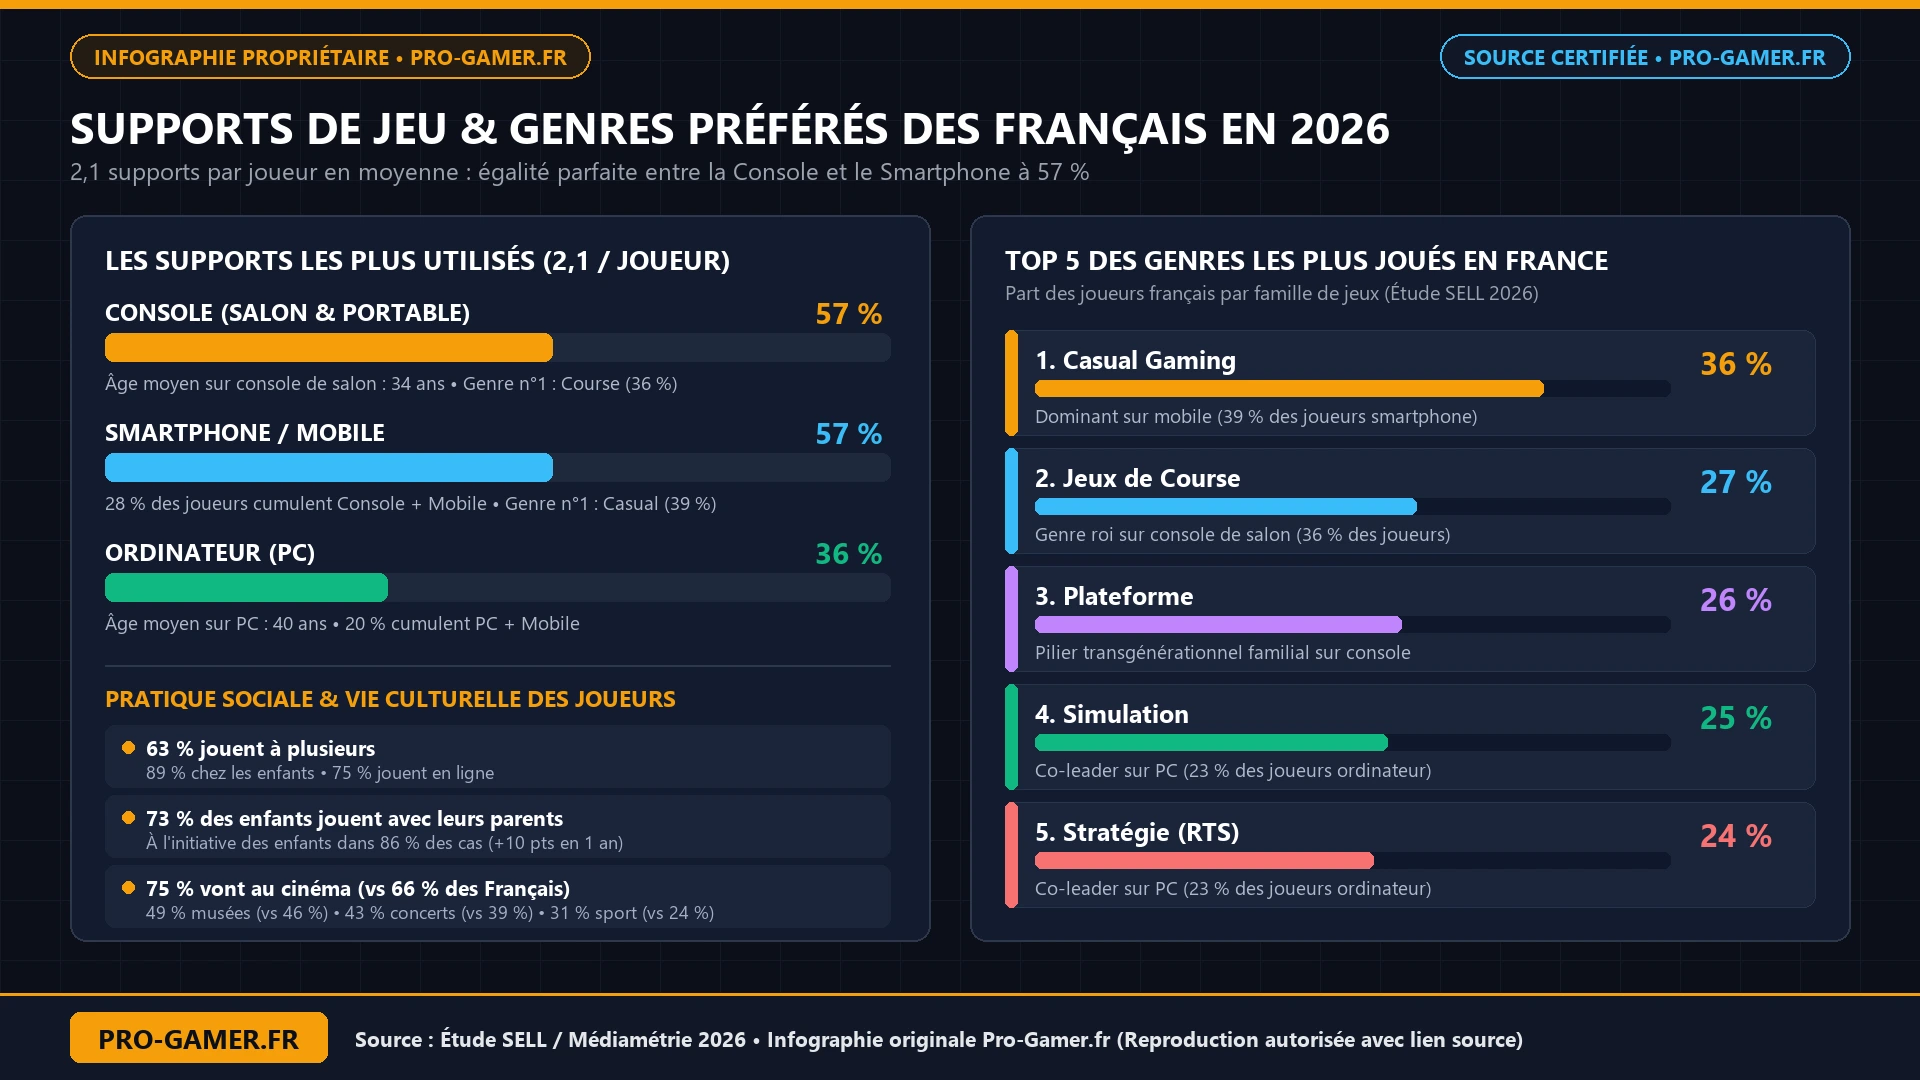
Sur le terrain du matériel, le joueur français de 2026 jongle en moyenne avec 2,1 supports différents. Les consoles (de salon ou portables) et le smartphone se partagent la première place à égalité parfaite, séduisant chacun 57 % des pratiquants, devant l’ordinateur utilisé par 36 % des joueurs. L’hybridation des pratiques s’installe dans le quotidien : 28 % des sondés alternent entre une console et un smartphone, et 20 % combinent PC et mobile. Le profil d’âge varie lui aussi selon la machine, avec une moyenne de 34 ans sur console de salon contre 40 ans sur ordinateur.
Du côté des genres les plus lancés, les titres casual dominent globalement (36 %), suivis de près par les jeux de course (27 %), la plateforme (26 %), la simulation (25 %) et la stratégie en temps réel (24 %). Chaque écran conserve néanmoins son ADN propre : la course automobile règne en tête sur les consoles de salon (36 %), la stratégie et la simulation arrivent ex aequo au sommet sur PC (23 % chacune), tandis que le mobile reste le fief du casual gaming (39 %).
65 % des acheteurs préfèrent le format boîte : la revanche de l’objet sur le tout-numérique
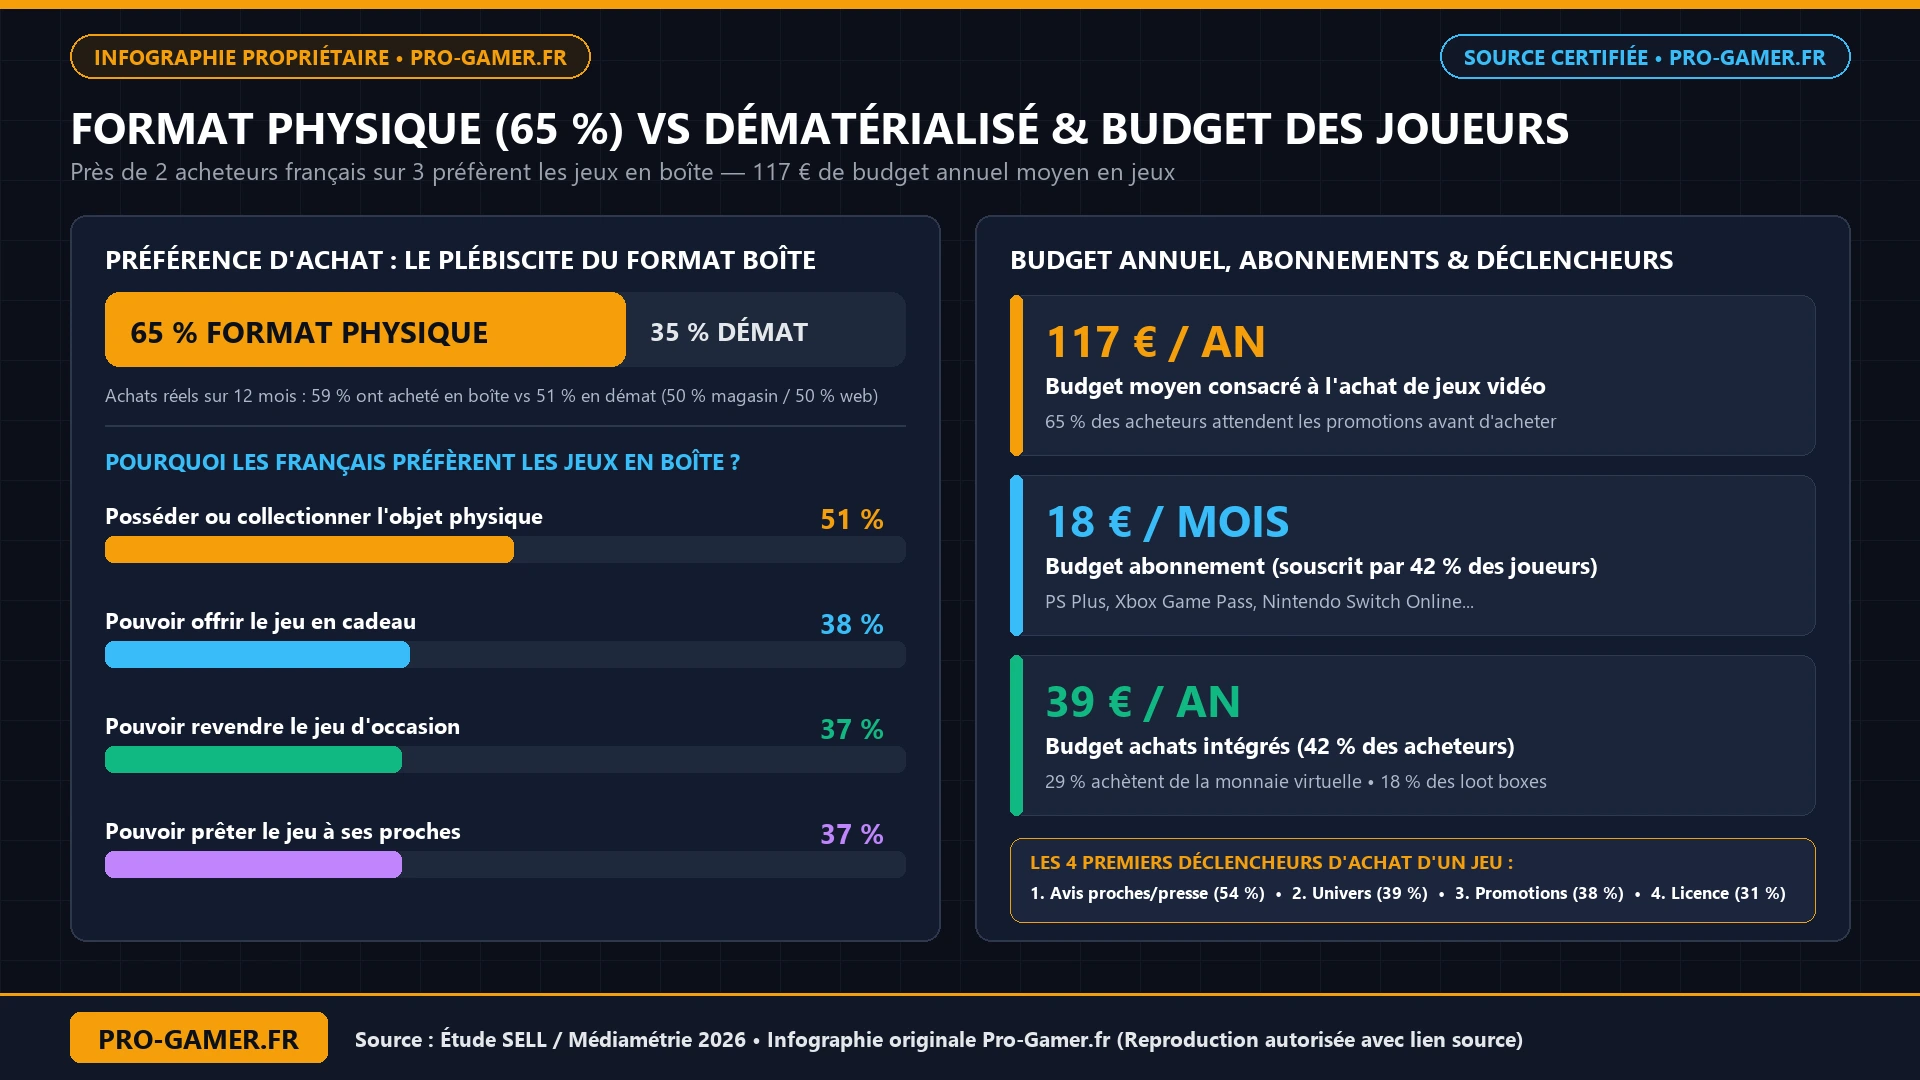
Alors que les bilans comptables européens englobant le mobile, le PC et les microtransactions donnent souvent l’impression d’une disparition imminente des disques et cartouches, l’enquête du SELL rappelle l’attachement brut du public français aux boîtes lorsqu’il s’agit d’acheter un jeu complet. Parmi les 40 % de Français ayant acheté du contenu vidéoludique au cours des douze derniers mois (dont 90 % sont des joueurs hebdomadaires), 65 % déclarent préférer le format physique, contre seulement 35 % pour le dématérialisé.
Dans les passages en caisse réels sur un an, 59 % des acheteurs ont acquis au moins un jeu en boîte et 51 % un titre numérique, avec une répartition parfaitement équilibrée entre les boutiques physiques (50 %) et la commande en ligne (50 %). Les motivations avancées par les défenseurs du support physique sont sans appel : le plaisir de posséder ou de collectionner un objet arrive en tête (51 %), suivi par la possibilité d’offrir le jeu en cadeau (38 %), de le revendre sur le marché de l’occasion (37 %) ou de le prêter à ses proches (37 %).
Voir les disponibilités sur Amazon→
Côté portefeuille, le budget annuel moyen consacré à l’achat de jeux se stabilise à 117 euros par an, et 65 % des acheteurs guettent les promotions avant de craquer. La prescription joue un rôle décisif : l’avis de l’entourage, des autres joueurs, des créateurs de contenu ou de la presse spécialisée constitue le premier déclencheur d’achat (54 %), loin devant l’univers du titre (39 %), les remises tarifaires (38 %) et la fidélité à une licence (31 %). En parallèle, 42 % des joueurs souscrivent à un service d’abonnement pour une dépense moyenne de 18 euros par mois, et 42 % des acheteurs ont réalisé des achats intégrés sur l’année (39 euros de budget annuel moyen, avec 29 % d’adeptes de monnaie virtuelle et 18 % de loot boxes).
Sociabilité, sorties culturelles et paradoxe du contrôle parental
Loin du cliché de l’isolement devant l’écran, la pratique demeure profondément collective : 63 % des joueurs jouent à plusieurs (89 % chez les enfants) et 75 % jouent en ligne. Près d’un pratiquant sur trois affirme s’être fait des amis grâce au jeu vidéo, un ratio qui frôle un sur deux au sein des générations Alpha et Z (lesquelles sont respectivement 54 % et 53 % à se revendiquer « gamers », contre 36 % tous âges confondus). De plus, les joueurs réguliers affichent une vie culturelle nettement plus active que la moyenne nationale sur les six derniers mois, qu’il s’agisse des sorties au cinéma (75 % contre 66 % pour l’ensemble des Français), des musées (49 % contre 46 %), des concerts (43 % contre 39 %), des événements sportifs professionnels (31 % contre 24 %) ou du théâtre (26 % contre 23 %).
L’étude pointe néanmoins deux angles morts qui appellent à la vigilance. D’une part, 17 % des joueurs en ligne ont été témoins de menaces ou de harcèlement au cours des douze derniers mois, poussant 55 % des personnes concernées à brider leur temps de jeu et 51 % à masquer ou modifier leur identité numérique. D’autre part, si 73 % des enfants jouent avec leurs parents (à l’initiative des enfants dans 86 % des cas, en bond de 10 points sur un an), l’activation des outils de protection patine : alors que 96 % des parents d’enfants joueurs connaissent le contrôle parental, seuls 43 % l’utilisent réellement, et 11 % seulement surveillent le temps de jeu effectif, au moment même où la norme PEGI durcit en 2026 ses critères sur les achats aléatoires payants et les mécaniques de connexion quotidienne.
Mon avis : le plébiscite du format boîte à 65 % est un signal d’alarme que les constructeurs ne peuvent plus ignorer
Ce qui me frappe le plus dans cette radiographie 2026 du SELL et de Médiamétrie, c’est le fossé béant entre la stratégie industrielle des géants du secteur et la volonté réelle des joueurs français. On nous répète à longueur de bilans financiers que le tout-dématérialisé a déjà gagné la guerre, mais dès qu’on interroge les acheteurs sur leurs préférences concrètes, 65 % réclament une boîte sur leur étagère et 59 % passent encore à l’acte. À l’heure où le prix facial des nouveautés flirte avec les sommets et où la moitié des achats se déclenche grâce aux promotions, pouvoir revendre ou prêter sa cartouche ou son Blu-ray (cité par 37 % des acheteurs) reste le meilleur bouclier du pouvoir d’achat des joueurs. Supprimer le lecteur de disque par défaut sur les prochaines générations de consoles reviendrait à se couper frontalement des habitudes de consommation de près de deux acheteurs français sur trois.
Retrouvez Pro-Gamer en priorité sur Google
Ajoutez pro-gamer.fr à vos sources préférées pour retrouver nos guides et actus directement dans votre flux Google Discover et vos résultats de recherche.
Consultant SEO depuis plus de 20 ans et entrepreneur digital, Charles « Grimtag » est le fondateur de Pro-Gamer.fr, Retrocharting.com et Gamescharting.com. Joueur compétitif, streamer et collectionneur de jeux rétro, il évolue dans l'industrie du jeu vidéo depuis plus de 15 ans, notamment comme consultant pour des plateformes leaders de comparaison de prix. Passionné par la donnée de performance en temps réel et la technologie gaming, il analyse l'esport compétitif, les benchmarks hardware et l'écosystème des créateurs sur Pro-Gamer.fr avec un regard de joueur authentique.