5,2 % de jeux en boîte, abonnements à +371 % et 4,12 milliards d’euros en France : ce que révèle l’audit du Conseil de l’Europe sur nos dépenses gaming
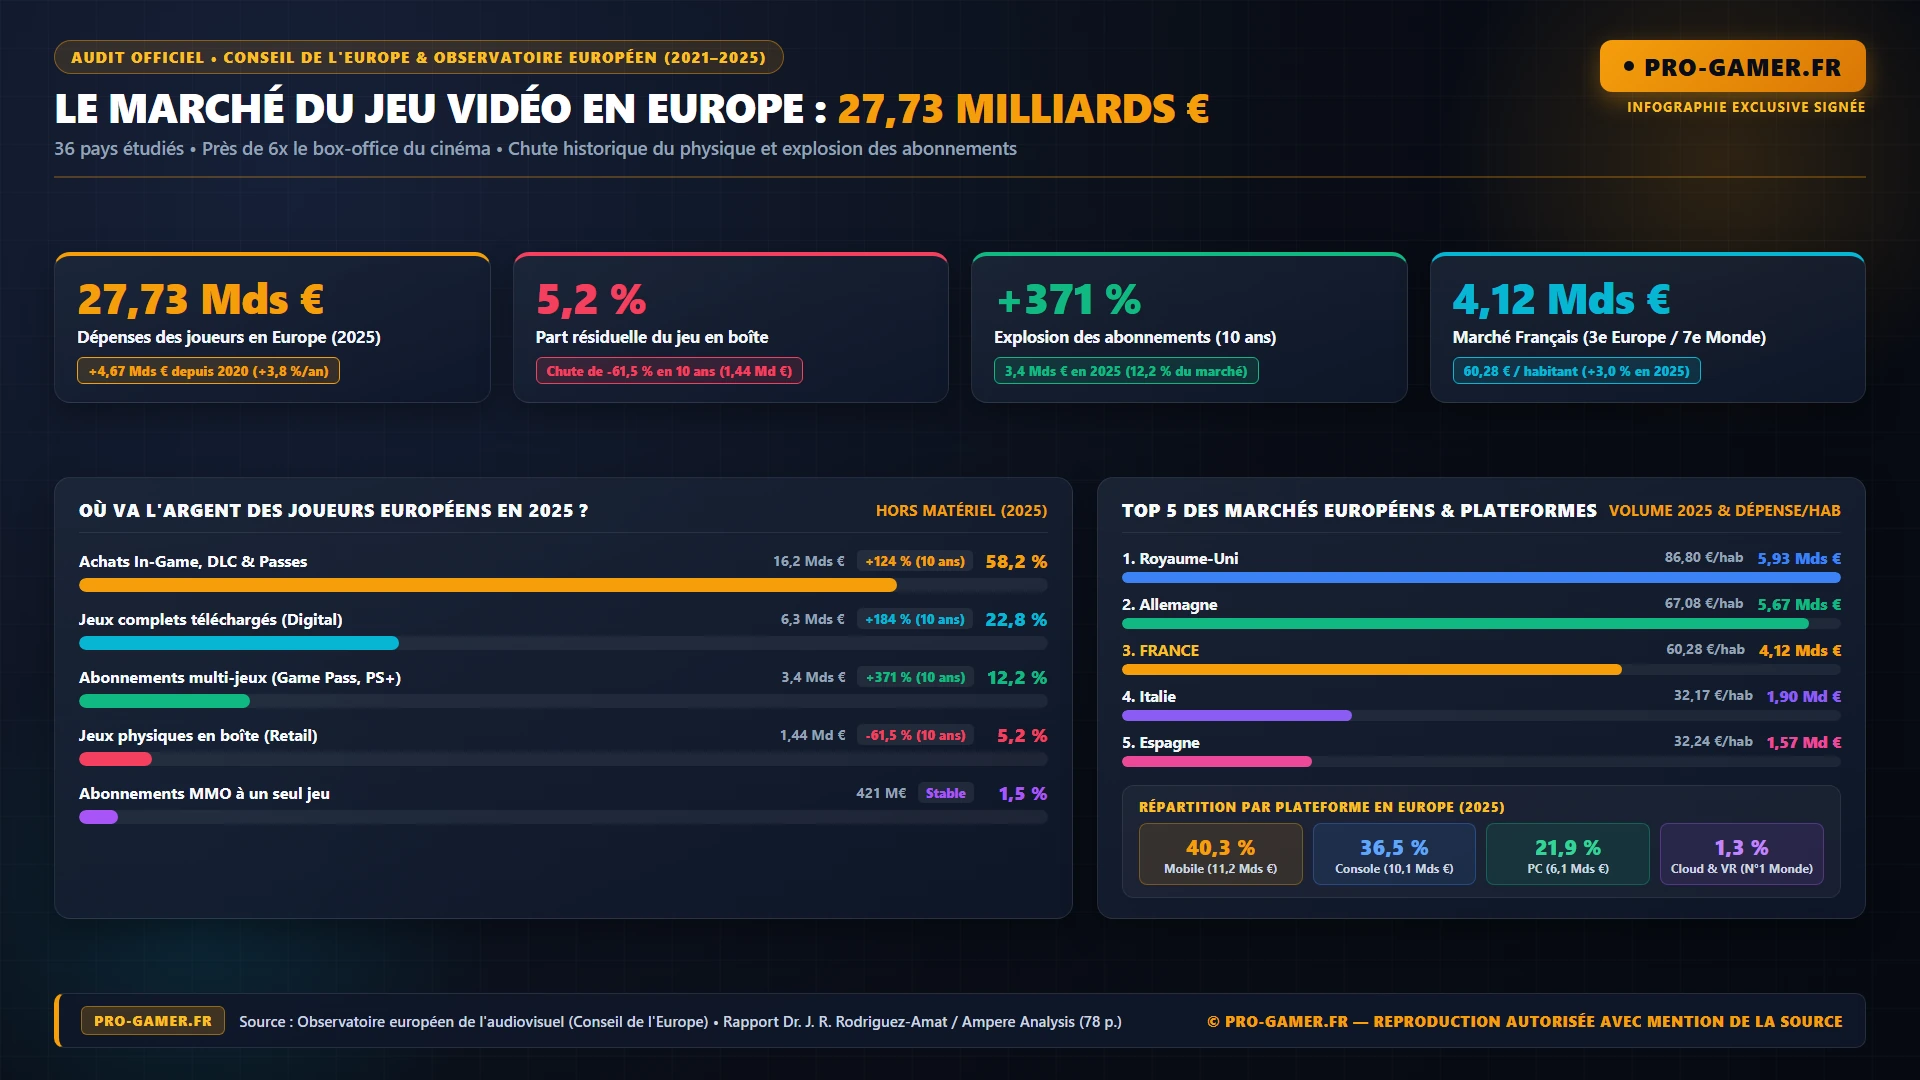
C’est une radiographie chiffrée d’une précision inédite sur nos habitudes de joueurs et nos portefeuilles. Ce 3 novembre 2026, l’Observatoire européen de l’audiovisuel, organe du Conseil de l’Europe basé à Strasbourg dirigé par Pauline Durand-Vialle, publie la toute première étude de son histoire consacrée à notre médium : The European market volume for video games: Consumer spending 2021-2025. Rédigé par l’analyste senior Dr. Joan Ramon Rodriguez-Amat sous la supervision de Martin Kanzler à partir des données d’Ampere Analysis sur 101 marchés mondiaux dont 36 territoires européens (hors TVA, ventes de matériel hardware et marché de l’occasion), ce rapport de 78 pages chiffre à 27,73 milliards d’euros les dépenses des joueurs européens en 2025 (soit 47,29 € par habitant sur un bassin de 586,75 millions d’Européens).
En dix ans, la facture européenne a quasiment doublé par rapport aux 14,3 milliards d’euros de 2016 (+94 %), plaçant l’Europe au troisième rang mondial avec 16,8 % (environ 17 %) du marché planétaire (évalué à 166,7 milliards d’euros), derrière l’Asie (44,9 % à 74,9 milliards d’euros) et l’Amérique du Nord (29,7 % à 49,4 milliards d’euros). Présentée dans le cadre du Paris Game Biz, cette publication inaugure un programme pilote de trois ans (2026-2028) au sein du Conseil de l’Europe, dont le prochain volet attendu début 2027 recensera les aides publiques et crédits d’impôt accordés aux studios sur le continent, venant ainsi compléter le bilan annuel de l’EGDF sur les 6 600 studios européens.
Six fois plus gros que le cinéma mondial, mais une Europe en retrait par rapport à la SVOD
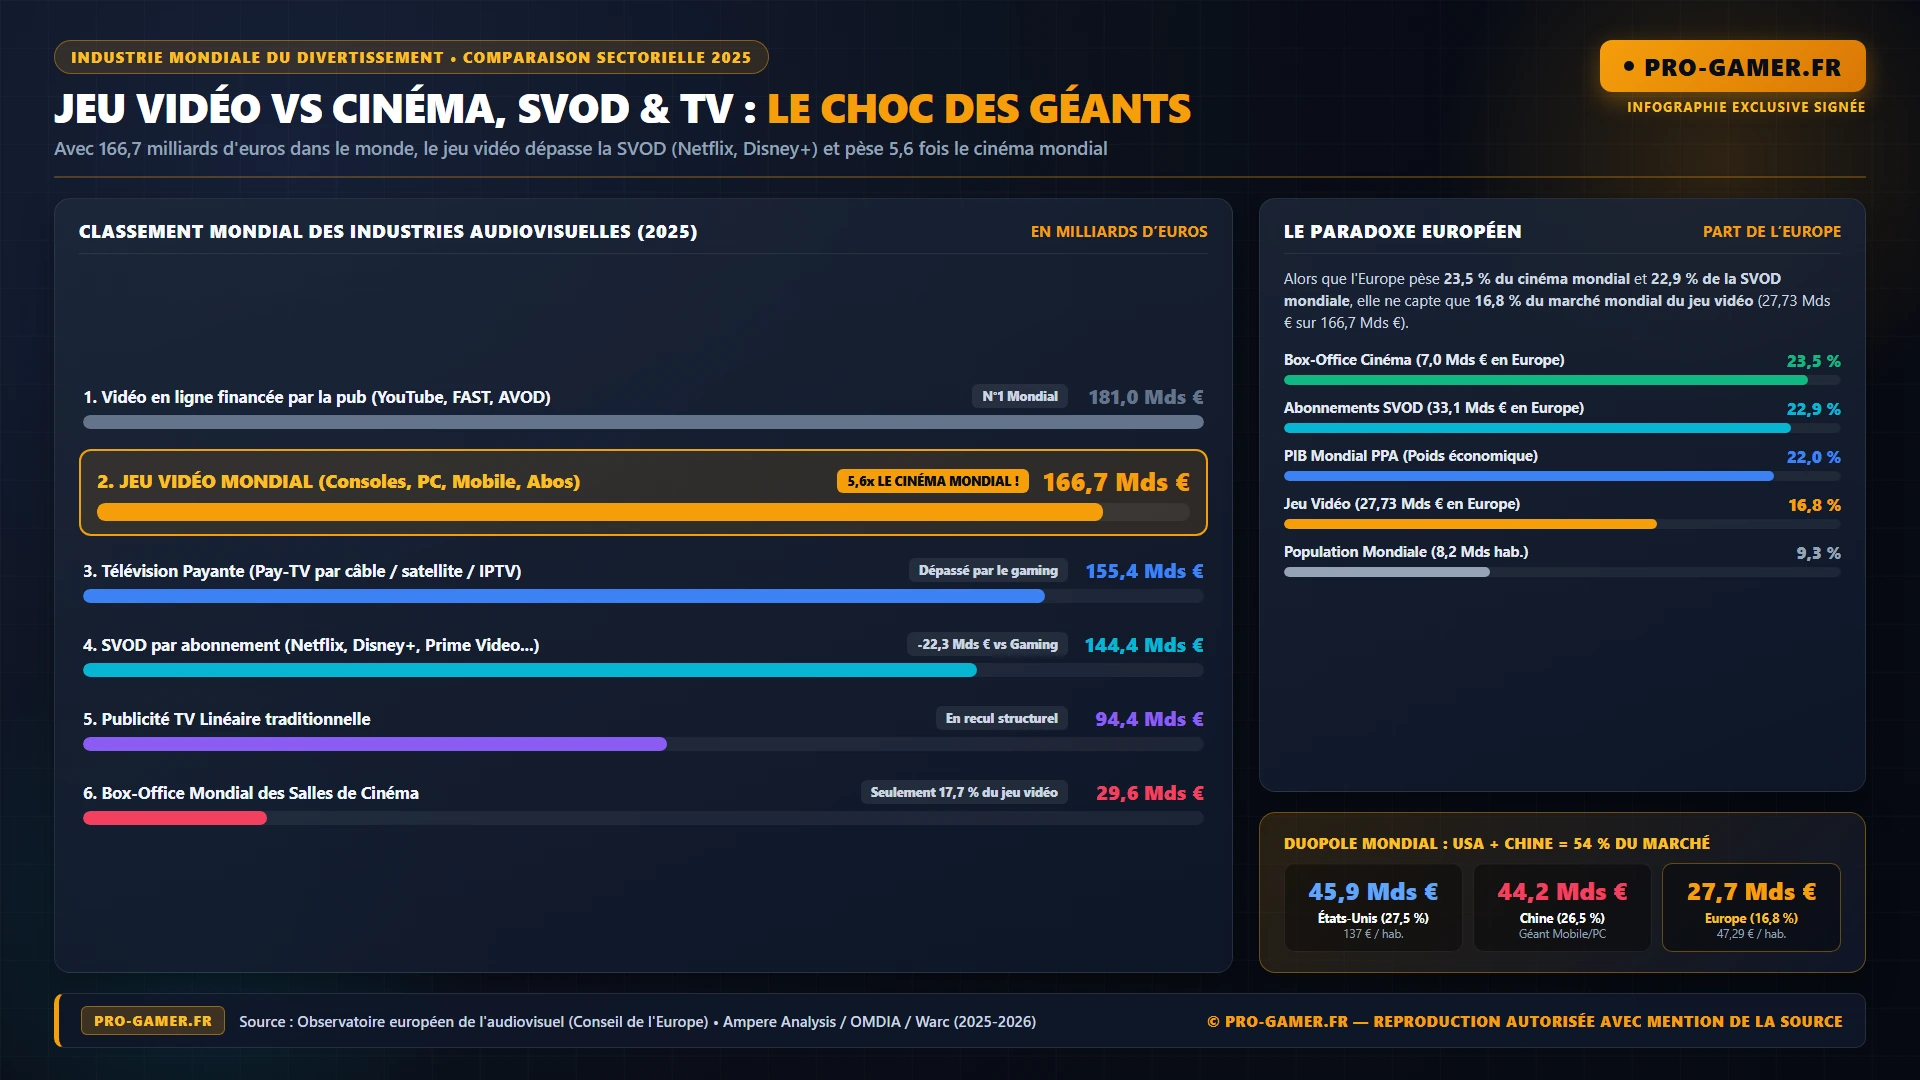
Pour situer le poids réel du jeu vidéo face aux autres industries culturelles en 2025, l’Observatoire livre une comparaison directe avec l’ensemble du secteur audiovisuel mondial. Avec 166,7 milliards d’euros dépensés par les joueurs dans le monde, le jeu vidéo s’impose comme le deuxième marché audiovisuel de la planète, juste derrière la vidéo financée par la publicité type YouTube (181,0 milliards d’euros). Il devance désormais la télévision payante mondiale (155,4 milliards d’euros), l’ensemble des plateformes de streaming SVOD par abonnement comme Netflix, Disney+, Prime Video et HBO Max (144,4 milliards d’euros), la publicité télévisée linéaire (94,4 milliards d’euros) et écrase de près de six fois le box-office mondial des salles de cinéma (29,6 milliards d’euros).
À l’échelle européenne toutefois, le rapport pointe un paradoxe : alors que l’Europe représente 9 % de la population mondiale et 22,0 % du PIB mondial en parité de pouvoir d’achat, sa part de 16,8 % dans le jeu vidéo mondial reste nettement inférieure à son poids dans le box-office cinéma mondial (23,5 %, soit 7,0 milliards d’euros), dans les abonnements SVOD (22,9 %, soit 33,1 milliards d’euros), dans la télévision payante (22,6 %, soit 35,2 milliards d’euros) et dans la publicité TV (26,3 %, soit 24,8 milliards d’euros).
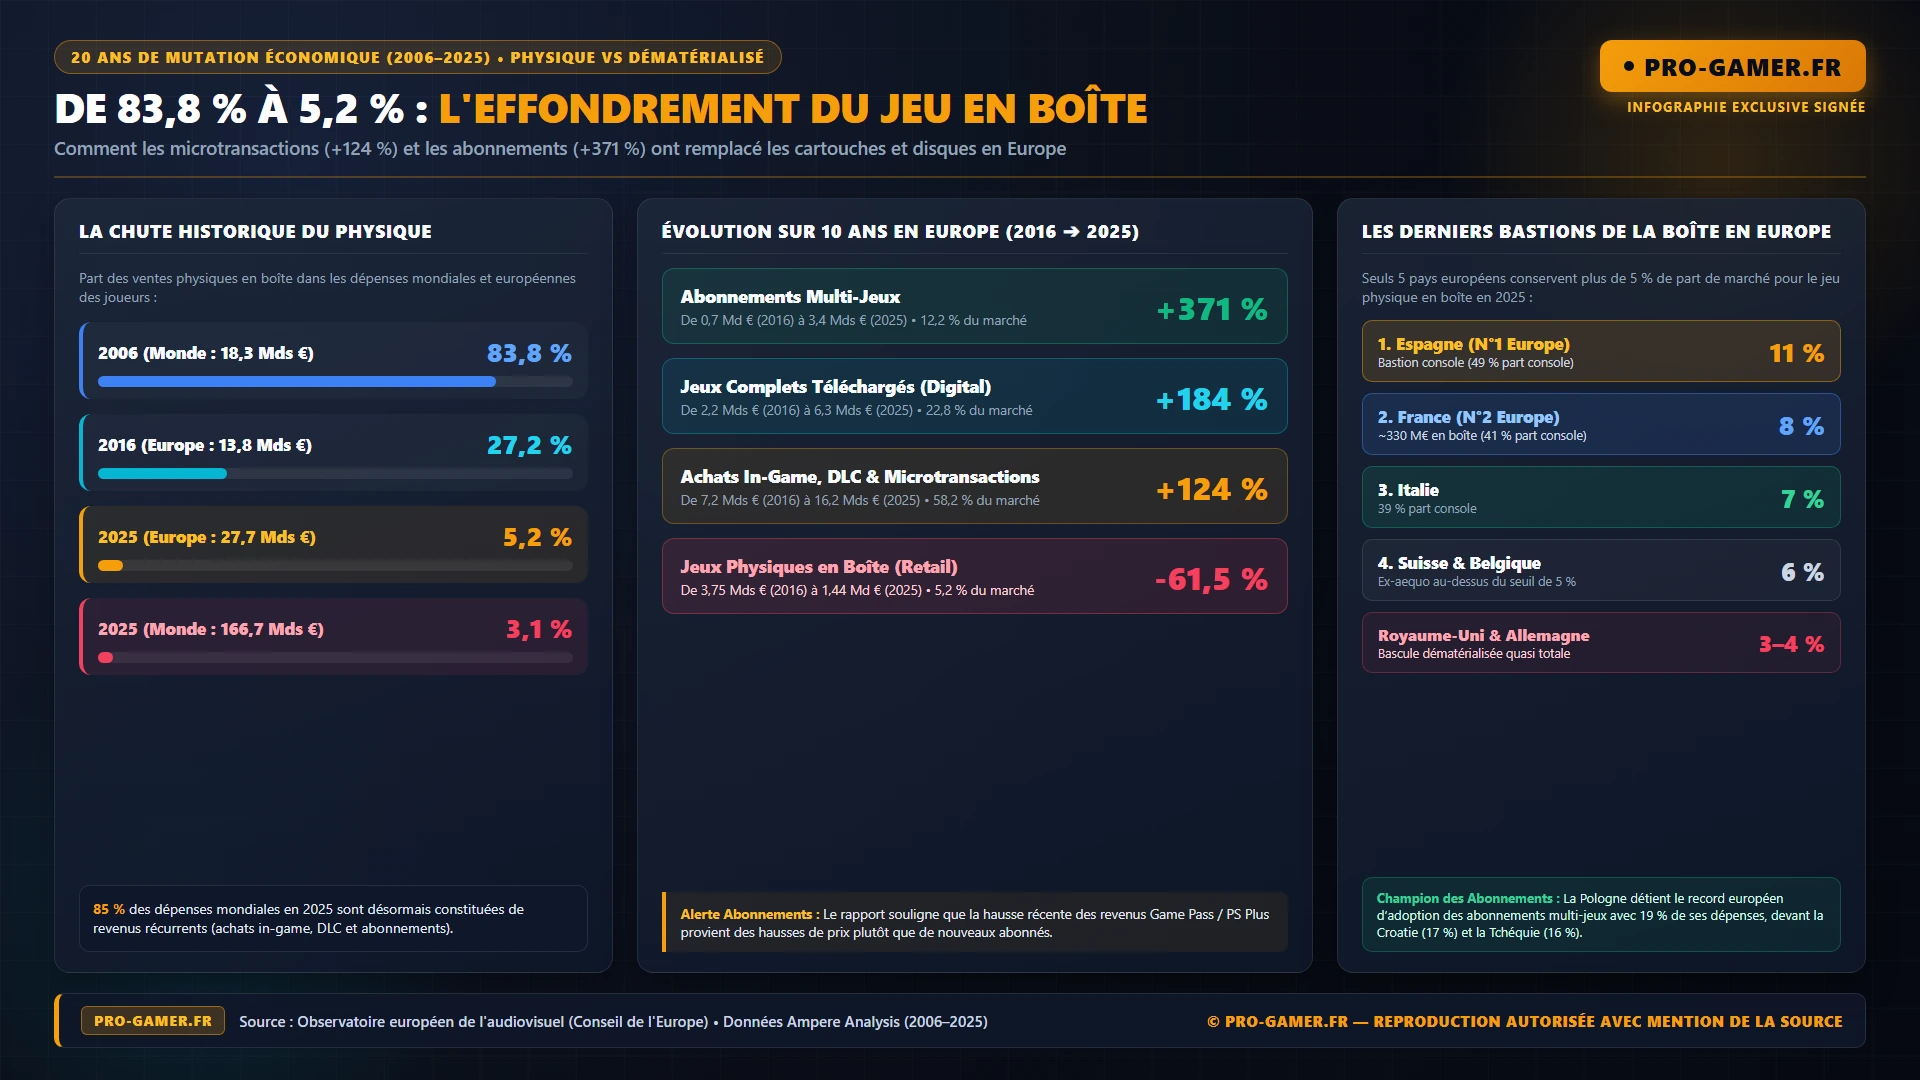
De 84 % en 2006 à 5,2 % en Europe : l’effondrement du jeu en boîte face aux microtransactions et aux abonnements
Le chapitre le plus saisissant du rapport retrace la bascule historique de ces vingt dernières années : le passage de l’achat-possession d’un jeu complet à une économie de la rente numérique récurrente. Au niveau mondial, alors que le marché ne pesait que 18,3 milliards d’euros en 2006, le jeu physique en boîte représentait 83,8 % des dépenses mondiales (et 87 % avec les premiers téléchargements PC), contre seulement 6,7 % pour les contenus additionnels. En 2015 (76 milliards d’euros dans le monde), le physique était déjà tombé à 17,3 % face aux 68,2 % des microtransactions et DLC. En 2025, les revenus récurrents (achats intégrés, DLC et abonnements) absorbent désormais 85 % de tout l’argent dépensé par les joueurs dans le monde, laissant tout juste 3,1 % au jeu physique en boîte à l’échelle planétaire (5,2 milliards d’euros) et 12,3 % à l’achat de jeux complets en téléchargement (20,6 milliards d’euros).
En Europe, la chute du support physique est tout aussi vertigineuse : entre 2016 et 2025, les ventes de jeux en boîte ont dévissé de -61,5 % sur le continent, tombant de 3,75 milliards d’euros en 2016 à seulement 1,44 milliard d’euros en 2025 (5,2 % du marché européen). Sur la même décennie, l’achat de jeux complets en dématérialisé a bondi de +184 % (passant de 2,2 milliards à 6,3 milliards d’euros, soit 22,8 % du marché européen).
| Modèle de monétisation | Volume Europe (2025) | Part en Europe | Évolution 2016-2025 | Part de l’Europe dans le monde |
|---|---|---|---|---|
| Microtransactions, achats in-game & DLC | 16,20 milliards d’euros | 58,2 % | +124,0 % (7,2 Mds € en 2016) | 12,8 % du total mondial (127,5 Mds €) |
| Jeux complets en téléchargement (Digital) | 6,30 milliards d’euros | 22,8 % | +184,0 % (2,2 Mds € en 2016) | 30,8 % du total mondial (20,6 Mds €) |
| Abonnements multi-jeux (PS Plus, Game Pass…) | 3,40 milliards d’euros | 12,2 % | +371,0 % (0,7 Md € en 2016) | 29,4 % du total mondial (11,4 Mds €) |
| Jeux complets physiques en boîte | 1,44 milliard d’euros | 5,2 % | -61,5 % (3,75 Mds € en 2016) | 27,7 % du total mondial (5,2 Mds €) |
| Abonnements par jeu (MMO type WoW, etc.) | 421 millions d’euros | 1,5 % | Stable | 21,2 % du total mondial (2,0 Mds €) |
Le rapport souligne également deux enseignements majeurs sur cette mutation :
- Les quatre derniers bastions européens du jeu en boîte : En 2025, seules quatre nations européennes conservent une part de marché supérieure à 5 % pour le jeu physique : l’Espagne arrive en tête avec 11 % de ventes en boîte, suivie par la France à 8 %, l’Italie à 7 %, ainsi que la Suisse et la Belgique à 6 %. Au Royaume-Uni et en Allemagne, la boîte ne pèse déjà plus que 3 à 4 % des dépenses.
- Le plafond de verre et l’inflation des abonnements : Si les abonnements multi-jeux ont bondi de +371 % en dix ans en Europe (et de +384 % dans le monde depuis 2016) et culminent en Pologne (19 % du budget national), en Croatie (17 %), en Tchéquie (16 %), en Espagne (15 %), au Royaume-Uni (14 %), en Italie (13 %) et en France (12 %), l’Observatoire note sans détour que la hausse récente des revenus du Xbox Game Pass et du PlayStation Plus repose désormais davantage sur les augmentations tarifaires que sur le recrutement de nouveaux abonnés. Quant au poids colossal des microtransactions (58,2 % en Europe), il explique pourquoi Bruxelles vient d’imposer l’affichage obligatoire des vrais prix en euros à la place des monnaies virtuelles.
PC en hausse continue, consoles au ralenti depuis 2020 et leadership mondial sur le Cloud Gaming
Contrairement à l’Asie (où le mobile capte 73 % des dépenses, soit 53,6 milliards d’euros) ou à l’Afrique (80 % sur mobile), l’Europe conserve une répartition très équilibrée entre ses trois grandes familles d’appareils, mais avec des dynamiques décennales très contrastées :
- Mobile (40,3 % en Europe, soit 11,2 à 11,4 milliards d’euros) : Principal moteur de croissance du continent sur la décennie avec un bond de +159 % entre 2016 (4,3 Mds €) et 2025. L’Europe ne pèse toutefois que 11,4 % du marché mobile mondial (101,4 Mds €).
- Consoles de salon (36,5 % en Europe, soit 10,1 à 10,4 milliards d’euros) : Si le segment a progressé de +70 % entre 2016 et 2025 et fait de l’Europe un pilier vital pour Sony, Nintendo et Microsoft avec 29,2 % des dépenses consoles mondiales (deuxième marché mondial derrière les 17,8 milliards d’euros de l’Amérique du Nord), le rapport révèle que les revenus consoles plafonnent en Europe depuis 2020 avec seulement +7 % de croissance cumulée sur l’ensemble de la période 2020-2025.
- PC (21,9 % en Europe, soit 6,1 à 6,5 milliards d’euros) : À l’inverse des consoles, le jeu sur PC n’a jamais connu de coup d’arrêt après la pandémie. Il affiche une progression régulière de +50 % entre 2016 et 2025 et représente 18,6 % du marché PC mondial (31,4 Mds €).
- Cloud Gaming (179 millions d’euros) et Réalité Virtuelle (193,4 millions d’euros) : Bien que ces deux technologies ne représentent ensemble qu’un peu plus de 1 % du budget des joueurs européens, l’Europe est le premier marché mondial du Cloud Gaming (38,2 % des revenus mondiaux, devançant l’Amérique du Nord de +47 %) et talonne l’Amérique du Nord à moins de 3 % sur la VR autonome type Meta Store (39,1 % des revenus mondiaux, soit 193,4 M€ contre 199,9 M€ outre-Atlantique).
Focus France (4,12 milliards d’euros) et comparaison avec le Top 10 mondial
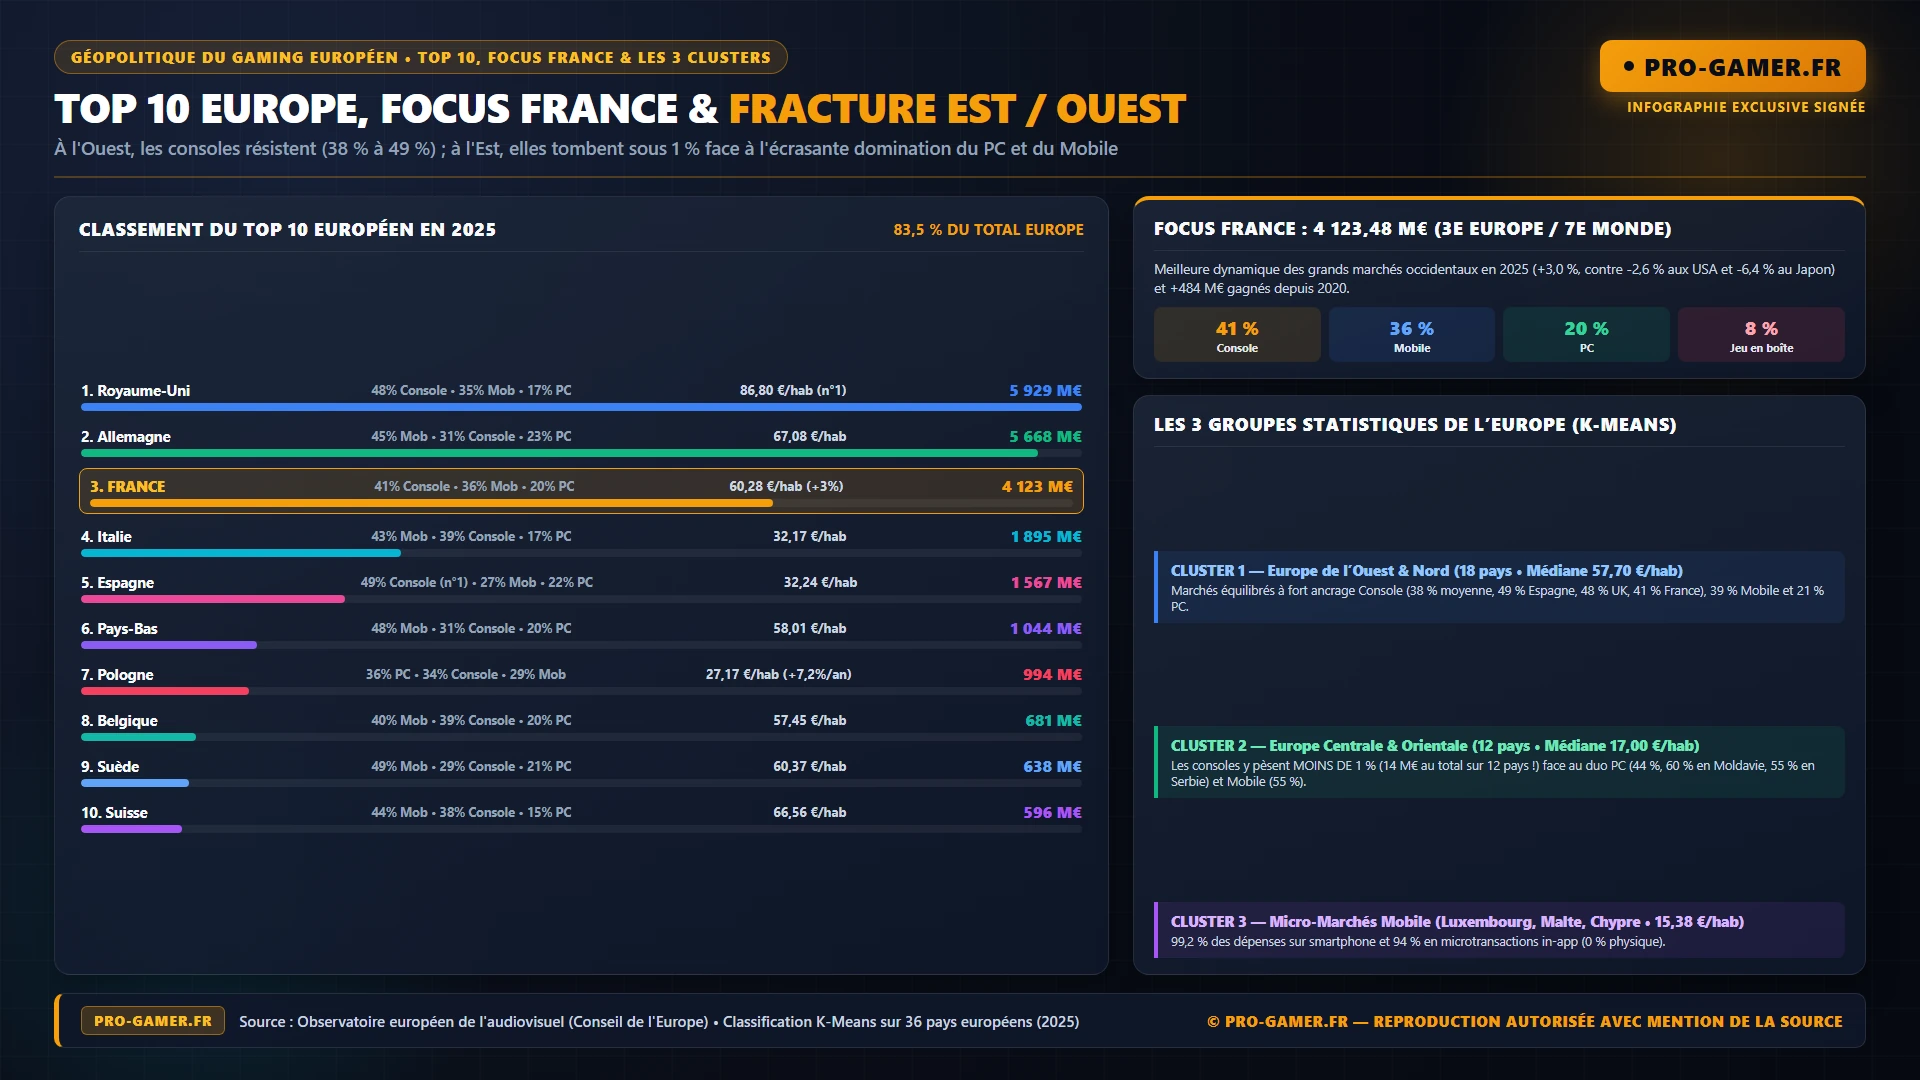
Au niveau mondial, deux géants concentrent à eux seuls 54 % des dépenses de la planète : les États-Unis (45,9 milliards d’euros, 27,5 % du marché mondial) et la Chine (44,2 milliards d’euros, 26,5 %), suivis du Japon (13,2 Mds €) et de la Corée du Sud (8,2 Mds €, mais record mondial absolu de dépense par habitant à 159 €/an, devant les 137 € des États-Unis et les 126 € de Taïwan). Seuls trois pays européens figurent dans le Top 10 mondial : le Royaume-Uni (5e mondial à 5,93 Mds €), l’Allemagne (6e mondial à 5,67 Mds €) et la France (7e mondial et 3e européen à 4,12 Mds €), devant le Canada (3,5 Mds €), Taïwan (3,0 Mds €) et l’Australie (2,2 Mds €). Fait notable en 2025 : alors que les marchés américain (-2,6 %), japonais (-6,4 %) et sud-coréen (-2,8 %) se sont contractés, la France affiche la meilleure croissance annuelle des grands marchés occidentaux (+3,0 % en 2025).
Dans l’Hexagone, le marché est passé de 3 639 millions d’euros en 2020 à 4 123,48 millions d’euros en 2025 (soit un gain de +484 millions d’euros et une croissance annuelle moyenne de +2,5 %). Chaque Français dépense en moyenne 60,28 € par an dans le jeu vidéo. Surtout, la France se distingue par une prédominance toujours marquée des consoles de salon (41 % des dépenses nationales) devant le mobile (36 %) et le PC (20 %), tandis que la répartition de son portefeuille s’établit à 55 % en microtransactions et DLC, 24 % en jeux complets téléchargés, 12 % en abonnements multi-jeux, 8 % en jeux physiques en boîte et 1 % en abonnements dédiés à un jeu.
Les 3 groupes statistiques de l’Europe et le classement des marchés européens
À l’aide d’un algorithme statistique de classification (K-means clustering), le Dr. Joan Ramon Rodriguez-Amat démontre que l’Europe se divise en réalité en trois écosystèmes structurellement opposés :
- Cluster 1 , Les 18 marchés multiplateformes équilibrés à fort ancrage console (médiane de 57,70 €/hab) : Regroupe tous les marchés européens dépassant le milliard d’euros (Royaume-Uni, Allemagne, France, Italie, Espagne, Pays-Bas) ainsi que la Pologne, la Belgique, la Suède, la Suisse, la Tchéquie, l’Autriche, le Danemark, la Norvège, l’Irlande, la Finlande, la Grèce et la Hongrie. Les consoles de salon y captent 38 % du marché en moyenne (jusqu’à 49 % en Espagne, 48 % au Royaume-Uni, 42 % en Irlande et 41 % en France), contre 39 % pour le mobile et 21 % pour le PC.
- Cluster 2 , Les 12 écosystèmes duaux PC + Mobile d’Europe centrale et orientale (médiane de 17,00 €/hab) : Réunit l’Ukraine, la Roumanie, la Slovaquie, la Bulgarie, la Croatie, la Serbie, la Lituanie, la Slovénie, l’Estonie, la Lettonie, la Moldavie, la Macédoine du Nord et l’Albanie (le Portugal se situant exactement à la charnière statistique entre les Clusters 1 et 2 avec 38 % sur PC, 41 % sur mobile et 20 % sur console). Dans ce deuxième bloc, les consoles de salon pèsent moins de 1 % du marché (14 millions d’euros au total sur l’ensemble du groupe !), écrasées par le PC (44 % de moyenne, et jusqu’à 55 % en Serbie et 60 % en Moldavie) et le mobile (55 %), avec 68 % des revenus issus du free-to-play et des microtransactions.
- Cluster 3 , Les 3 micro-marchés saturés à 99,2 % par le mobile et le gacha (médiane de 15,38 €/hab) : Rassemble le Luxembourg (100 % mobile), Malte (99 % mobile) et Chypre (98 % mobile), où le commerce physique est inexistant et où 94 % des revenus proviennent des achats in-app sur smartphone.
| Rang | Pays | Marché 2025 (M€) | Évol. 2020-2025 | Dépense / hab. | Répartition Plateformes & Spécificités |
|---|---|---|---|---|---|
| 1 | Royaume-Uni | 5 928,61 M€ | +917 M€ (+3,4 %/an) | 86,80 € (n°1 Europe) | 48 % Console, 35 % Mobile, 17 % PC (14 % Abonnements) |
| 2 | Allemagne | 5 668,11 M€ | +1 044 M€ (+4,2 %/an) | 67,08 € | 45 % Mobile, 31 % Console, 23 % PC (63 % In-Game/DLC) |
| 3 | France | 4 123,48 M€ | +484 M€ (+2,5 %/an) | 60,28 € | 41 % Console, 36 % Mobile, 20 % PC (8 % Boîte, 12 % Abos) |
| 4 | Italie | 1 895,04 M€ | +358 M€ (+4,3 %/an) | 32,17 € | 43 % Mobile, 39 % Console, 17 % PC (7 % Boîte, 13 % Abos) |
| 5 | Espagne | 1 566,75 M€ | +266 M€ (+3,8 %/an) | 32,24 € | 49 % Console (n°1), 27 % Mobile, 22 % PC (11 % Boîte n°1) |
| 6 | Pays-Bas | 1 044,24 M€ | +190 M€ (+4,1 %/an) | 58,01 € | 48 % Mobile, 31 % Console, 20 % PC (63 % In-Game/DLC) |
| 7 | Pologne | 994,26 M€ | +290 M€ (+7,2 %/an) | 27,17 € | 36 % PC, 34 % Console, 29 % Mobile (19 % Abonnements n°1) |
| 8 | Belgique | 680,79 M€ | +134 M€ (+4,5 %/an) | 57,45 € | 40 % Mobile, 39 % Console, 20 % PC (6 % Boîte, 11 % Abos) |
| 9 | Suède | 638,07 M€ | +85 M€ (+2,9 %/an) | 60,37 € | 49 % Mobile, 29 % Console, 21 % PC (12 % Abonnements) |
| 10 | Suisse | 596,39 M€ | +94 M€ (+3,5 %/an) | 66,56 € | 44 % Mobile, 38 % Console, 15 % PC (6 % Boîte, 12 % Abos) |
| 11 | République tchèque | 441,62 M€ | +131 M€ (+7,3 %/an) | 40,59 € | 38 % Console, 34 % Mobile, 28 % PC (16 % Abonnements) |
| 12 | Autriche | 437,36 M€ | +60 M€ (+3,0 %/an) | 47,75 € | 49 % Mobile, 30 % Console, 20 % PC (10 % Abonnements) |
| 13 | Ukraine | 433,48 M€ | -8 M€ (-0,1 %/an) | 11,72 € | 63 % Mobile, 36 % PC, < 1 % Console (70 % In-Game/DLC) |
| 14 | Danemark | 413,71 M€ | +68 M€ (+3,7 %/an) | 69,30 € (n°2 Europe) | 45 % Mobile, 28 % Console, 25 % PC (11 % Abonnements) |
| 15 | Portugal | 392,84 M€ | +69 M€ (+3,9 %/an) | 37,06 € | 41 % Mobile, 38 % PC, 20 % Console (31 % Jeux Digital) |
| 16 | Norvège | 361,53 M€ | +40 M€ (+2,5 %/an) | 64,91 € | 48 % Mobile, 31 % Console, 19 % PC (12 % Abonnements) |
| 17 | Irlande | 326,96 M€ | +59 M€ (+4,1 %/an) | 60,77 € | 42 % Console, 42 % Mobile, 14 % PC (13 % Abonnements) |
| 18 | Roumanie | 321,46 M€ | +83 M€ (+6,2 %/an) | 16,92 € | 55 % Mobile, 43 % PC, < 1 % Console (Cluster 2) |
| 19 | Finlande | 319,66 M€ | +56 M€ (+4,0 %/an) | 56,98 € | 42 % Mobile, 32 % Console, 25 % PC (11 % Abonnements) |
| 20 | Grèce | 257,83 M€ | +54 M€ (+4,8 %/an) | 25,03 € | 51 % Mobile, 27 % Console, 20 % PC (13 % Abonnements) |
| Total | Europe (36 pays) | 27 725,78 M€ | +4 674 M€ (+3,8 %/an) | 47,29 € | 40,3 % Mobile, 36,5 % Console, 21,9 % PC, 1,3 % Cloud/VR |
Au-delà du Top 20 ci-dessus, le rapport détaille également les 16 autres marchés étudiés : la Hongrie (21e à 231,16 M€, 24,13 €/hab), la Slovaquie (22e à 134,05 M€, 24,73 €/hab, +7,5 %/an), la Bulgarie (23e à 100,32 M€, 15,60 €/hab), la Croatie (24e à 89,98 M€, 23,37 €/hab, record européen de croissance annuelle moyenne à +9,1 %/an entre 2020 et 2025), la Serbie (25e à 64,57 M€, 9,78 €/hab, 55 % PC), la Lituanie (26e à 48,93 M€, 16,99 €/hab), la Slovénie (27e à 35,73 M€, 16,86 €/hab), l’Estonie (28e à 33,72 M€, 24,62 €/hab), la Lettonie (29e à 31,65 M€, 16,93 €/hab), la Moldavie (30e à 26,19 M€, 10,56 €/hab, 60 % PC), la Macédoine du Nord (31e à 22,83 M€, 12,48 €/hab), l’Albanie (32e à 22,20 M€, 8,13 €/hab), l’Arménie (33e à 21,25 M€, 7,16 €/hab), le Luxembourg (34e à 20,19 M€, 30,13 €/hab), Chypre (35e à 12,51 M€, 9,93 €/hab) et Malte (36e à 8,31 M€, 15,38 €/hab), sans oublier la Turquie (comptabilisée en région Moyen-Orient par l’Observatoire avec 968,24 M€, 11,28 €/hab et 46 % de part de marché pour le PC).
Mon avis
Quand on épluche les 78 pages du rapport de Strasbourg, deux chiffres résument toute la brutalité de la transition que nous vivons : en vingt ans, le jeu physique en boîte est passé de 83,8 % du marché mondial en 2006 à 3,1 % dans le monde et 5,2 % en Europe (-61,5 % en dix ans sur le Vieux Continent). Même en France (8 %) et en Espagne (11 %), qui font figure d’irréductibles bastions de la jaquette plastique, la réalité comptable a déjà basculé vers un modèle où 85 % des revenus mondiaux relèvent du péage récurrent. Plus instructif encore : voir les revenus des consoles plafonner à +7 % sur cinq ans en Europe pendant que le PC grimpe de +50 % et écrase tout à l’Est prouve que la hausse forcée du prix des machines et des abonnements commence sérieusement à heurter un mur.
Retrouvez Pro-Gamer en priorité sur Google
Ajoutez pro-gamer.fr à vos sources préférées pour retrouver nos guides et actus directement dans votre flux Google Discover et vos résultats de recherche.
Consultant SEO depuis plus de 20 ans et entrepreneur digital, Charles « Grimtag » est le fondateur de Pro-Gamer.fr, Retrocharting.com et Gamescharting.com. Joueur compétitif, streamer et collectionneur de jeux rétro, il évolue dans l'industrie du jeu vidéo depuis plus de 15 ans, notamment comme consultant pour des plateformes leaders de comparaison de prix. Passionné par la donnée de performance en temps réel et la technologie gaming, il analyse l'esport compétitif, les benchmarks hardware et l'écosystème des créateurs sur Pro-Gamer.fr avec un regard de joueur authentique.